


010-59473455 18146563558

 发布时间:2026-11-06
 浏览量:23
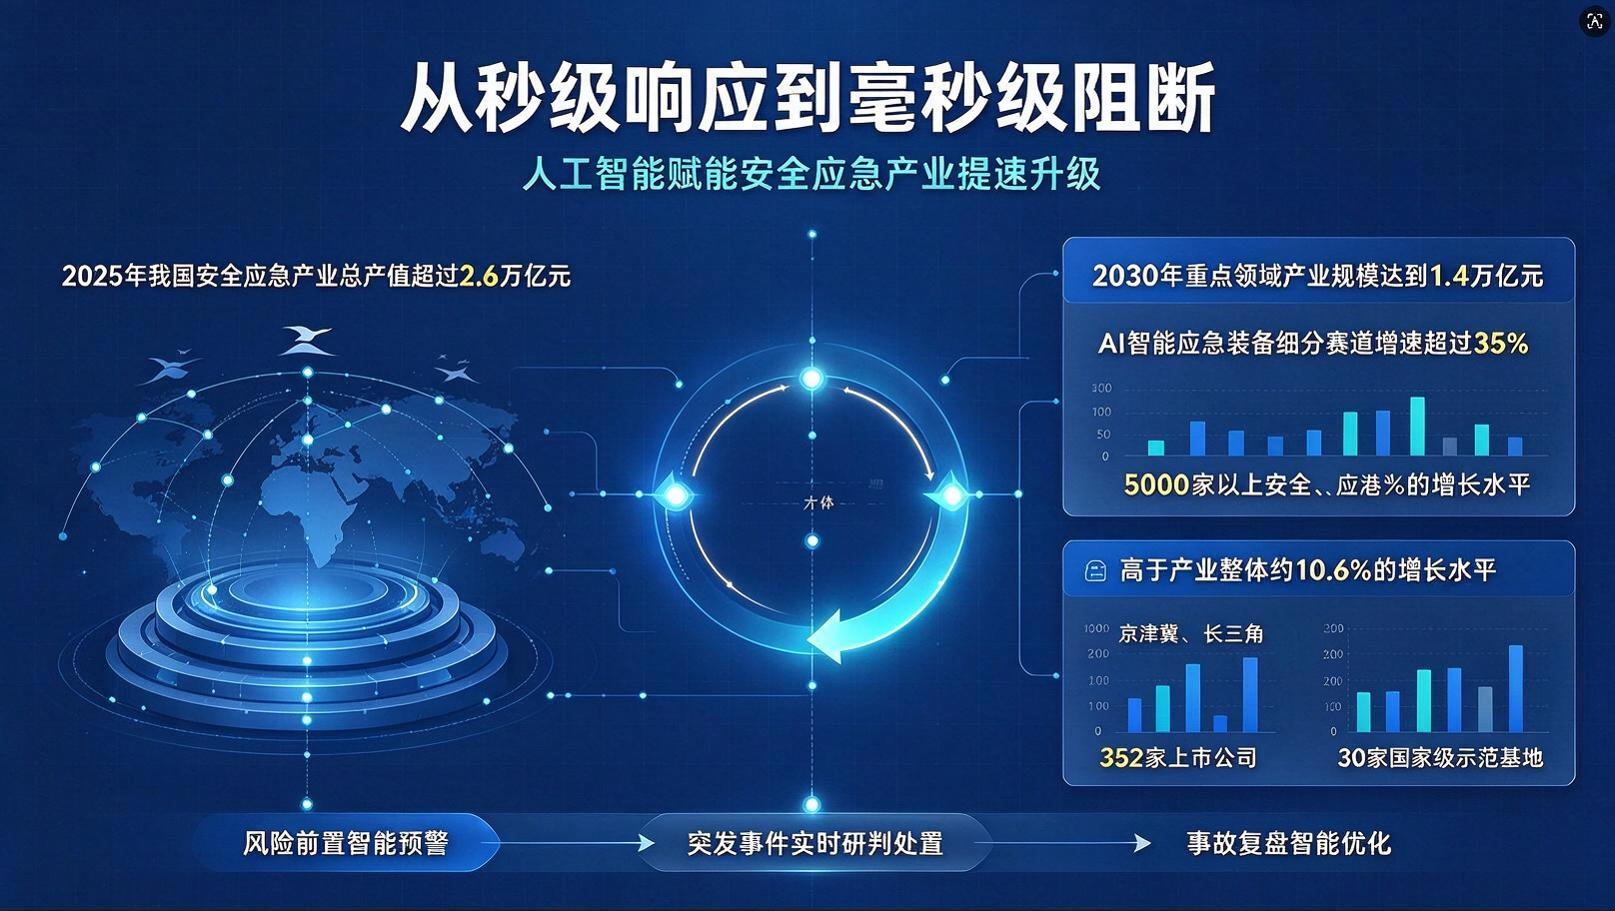
安全应急产业正经历一场由人工智能驱动的深层变革。2025年,我国安全应急产业总产值超过2.6万亿元;2026年8月,《安全应急装备产业发展“十五五”规划》提出,到2030年重点领域产业规模达到1.4万亿元。规模跃升的背后是技术逻辑的重写:智能感知、智能决策、智能处置正把应急管理从“事后救援”推向“事前预防”,从“以人定策”推向“人机共策”。
一、战略引领:从顶层设计到万亿目标
政策链条的逐级落地,是这一轮产业提速的首要前提。2025年,国务院印发《关于深入实施“人工智能+”行动的意见》,专门开辟“人工智能+安全治理”板块,推动人工智能深度嵌入防灾减灾、安全生产、超大城市应急、特种无人装备、危化品管控、轨道交通安全六大核心领域,构建“风险前置智能预警—突发事件实时研判处置—事故复盘智能优化”的全闭环智慧应急体系。配套的《现代化应急体系建设“十五五”规划》部署“智慧应急专项行动”,要求建设全国统一应急大模型底座和空天地一体化智能监测网络。
产业层面的抓手更为具体。工信部、应急管理部等五部委联合印发《安全应急装备重点领域发展行动计划(2023—2025年)》,划定城市全域灾害智能预警系统、多品类特种应急机器人、低空应急无人机管控与救援成套装备、数字孪生全域应急指挥平台、工业生产AI智能风控体系五条攻坚赛道。随后,《安全应急装备产业发展“十五五”规划》把“加强产业创新”摆在首位,明确促进人工智能、具身智能、脑机接口、卫星遥感等新兴技术赋能,提出建设10个竞争力强的产业集群、70个产业特色园区。方向、赛道、目标与载体逐级贯通,智能化转型的路线图已经成形。
二、产业格局:AI装备成为增长主引擎
规模扩张与结构升级同步发生。2025年我国安全应急装备领域市场规模达1.1万亿元以上,主营业务为安全应急装备的企业超过5000家、上市公司352家。更具指示意义的是增速差:人工智能向安全应急领域全面渗透,AI智能应急装备细分赛道增速超过35%,明显高于产业整体约10.6%的增长水平,行业垂类大模型加速落地,正取代传统装备成为增长的核心引擎。
空间格局上,产业已形成京津冀、长三角、粤港澳三大核心区及中部崛起的“3+1”布局,累计创建30家国家级示范基地。京津冀安全应急装备集群于2024年底入选第三批国家先进制造业集群,成为全国首个跨区域AI促进安全应急产业的协同载体,形成以石家庄、唐山为核心区、以丰台、房山、滨海新区等为重点区的“2+6”格局;2025年,该集群营收达4254亿元,规上企业1319家,建成4家卓越级智能工厂、5个5G工厂,规上企业研发投入73.4亿元。2026年9月,工信部公布第一批国家新兴产业发展示范基地创建对象名单,徐州高新技术产业开发区、长沙经济技术开发区,以及徐工消防、中煤科工重庆研究院等一批企业与园区入选。
短板同样清晰:高端芯片、精密传感器、高性能液压元器件等关键环节仍受制于人,产业集中度偏低,中小企业碎片化发展突出,“大而不强、全而不精”的结构性矛盾尚未破解。
三、技术突破:感知、决策、处置的全链条重构
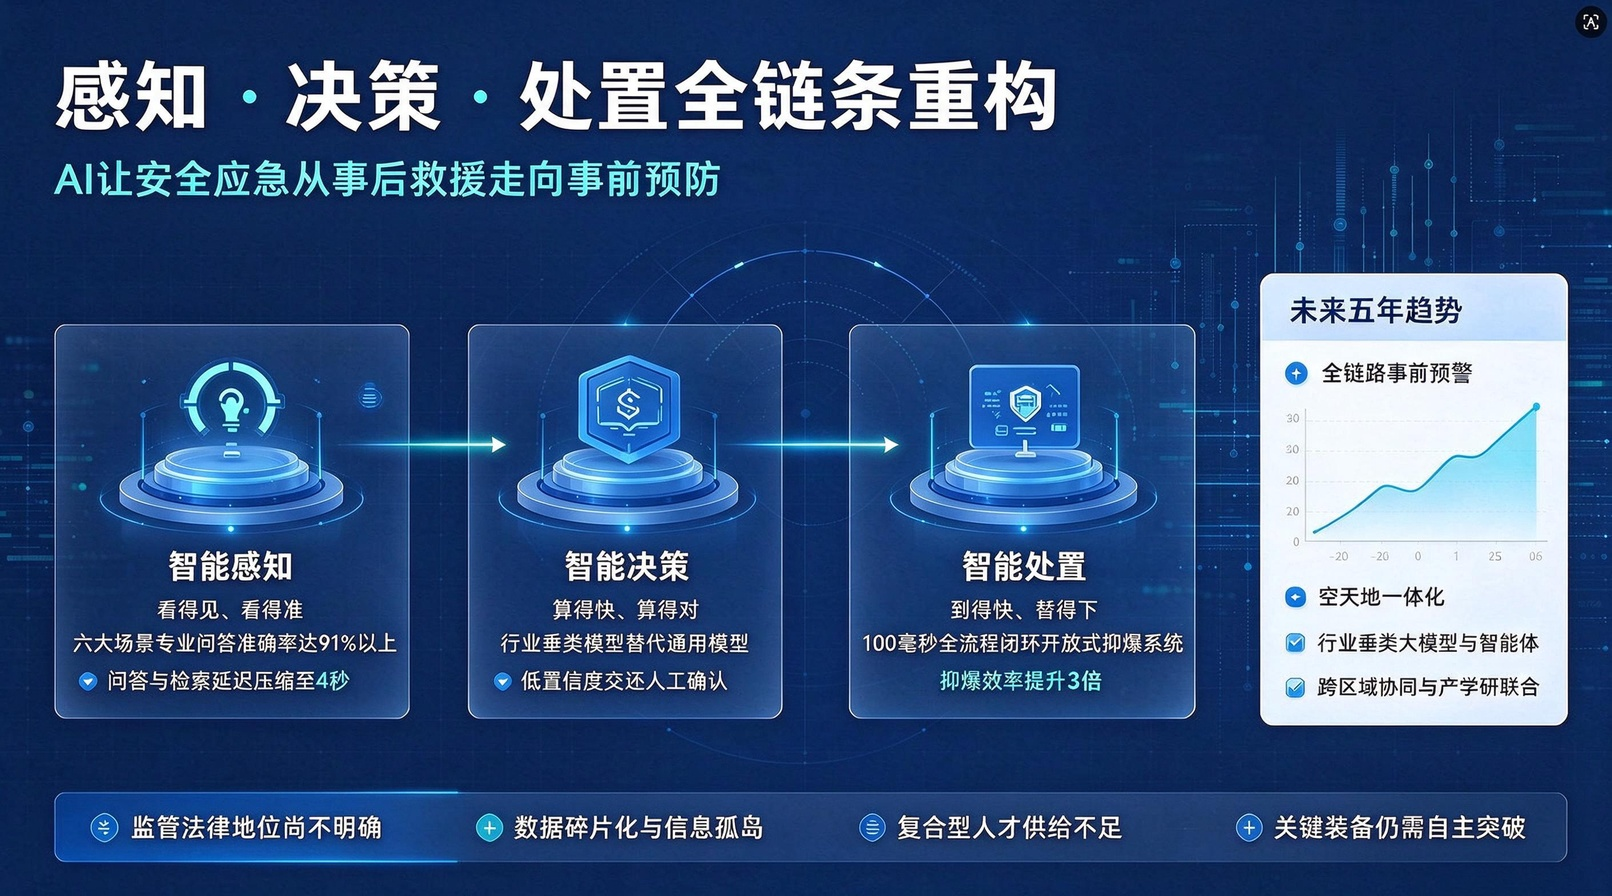
智能感知解决“看得见、看得准”。应急管理“久安”大模型已上线运行,依托510万余份专业语料和23.5万条高质量数据训练,危化、林火、矿山等六大场景专业问答准确率达91%以上,可围绕现场态势、风险隐患、周边资源自动生成处置方案,并在监管执法中通过现场照片识别人员聚集、粉尘堆积、烟点火点等隐患。2.0版本将问答与检索延迟压缩至4秒。与之配合的AI推演平台具备场景构建、事件演化、方案生成、救援推演、效能评估五大能力,已多次辅助全国应急实战演练。
智能决策解决“算得快、算得对”。行业垂类模型正全面替代通用模型,并与物理模型融合,弥补人工智能的“物理盲”缺陷。在“断路、断网、断电”场景中,把任务建模为部分可观测马尔可夫决策过程后,AI可预测剩余任务能量及不确定性,动态设定任务储备线,在规则边界内优化功率分配;关键优先级与安全红线仍由人定义,低置信度时交还人工确认。电力行业首个“AI安全智脑”已上线,以千亿级参数模型实现监测、分析、处置、验证、优化的闭环。
智能处置解决“到得快、替得下”。爆炸破坏仅需50至150毫秒,传统消防响应却以秒计,这一时间代差曾是安全体系最致命的结构性缺口。国内企业推出全球首款100毫秒全流程闭环开放式抑爆系统,在人类感知之外自主完成“探测—决策—执行”,抑爆效率提升3倍。防爆巡检机器人形成轮式、足式、挂轨全系列,累计发现上万个风险点;全国1900多个煤矿工作面实现智能化开采,2500多台无人驾驶车辆用于各类矿山,高危区域“机器代人”正从试点走向规模化。
四、趋势与挑战:向事前预防和空天地一体演进
未来五年的方向已经比较确定。一是全链路事前预警成为核心赛道,产业重心由灾后救援转向AI前置风险识别,多模态感知叠加时序预测大模型成为标配。二是空天地一体化体系加速普及,低空无人机、地面巡检机器人、水下探测装备与卫星遥感数据全域融合。三是行业垂类大模型与智能体成为企业核心竞争力,行业从“通用大模型+行业微调”走向深度垂直的专业能力构建。四是跨区域协同与产学研联合中试常态化,“研发飞地+制造飞地”模式逐步扩散。
挑战同样不容回避。AI安全应急的监管法律地位尚不明确,技术获取的数据资料作为行政处罚有效证据的法律依据不足;数据碎片化和“信息孤岛”严重,研发力量分散,工具专业性不强;既懂人工智能又懂系统安全工程的复合型人才供给严重不足。此外,关键装备依赖进口、预警数据应用偏浅,适用于基层的“小、快、轻、智”装备仍需加强供给。
破解这些难题,关键在于“人机结合”。应急管理专业性强、场景复杂,千篇一律的技术架构难以适配不同地区和行业,必须围绕基层最迫切的风险监测、隐患排查、指挥调度、应急处置做深做细。人工智能要在迭代中增强数据真实性与可靠性,更要在训练和使用的每个环节保留人的干预和介入,把“幻觉”降到最低,让技术服务于人民至上、生命至上这一价值原点。
展望“十五五”,安全应急产业的方向是从“有产品”走向“成体系”,从“单点突破”走向“系统重构”。装备验证、标准建设、场景培育、应用推广需要协同推进。坚持顶层设计、伦理锚定与制度发力,防止“数字形式主义”和表面工程,才能真正释放人工智能在防范、预警、响应与恢复全过程中的治理潜能。

 2026-11-06