


010-59473455 18146563558

 发布时间:2026-10-23
 浏览量:66
未来两年,中国产业经济最值得留意的变化,不是某项技术一夜爆红,也不是某个新赛道突然爆发,而是两条更深层的变化正在同时发生:智能化从拼建设转向拼使用,绿色化从完成政策任务转向算清真实成本。它们不会敲锣打鼓地到来,但会一点点改变企业的赚钱方式和地方的发展方式。对企业和地方来说,早看懂、早调整,比等到趋势变成共识再行动要从容得多。
一、智能化:算力建了很多,关键是用起来
过去三年,智能化产业的主线是先把算力建起来。算力可以理解为人工智能运行所需的基础资源,类似电力之于工厂。建智算中心、扩算力规模、推智能工厂,政策重心长期放在建设上。这一步有必要,没有算力底座,应用无从谈起。但建到一定规模后,一个更现实的问题出现了:建成的算力,有多少真正被用起来了?
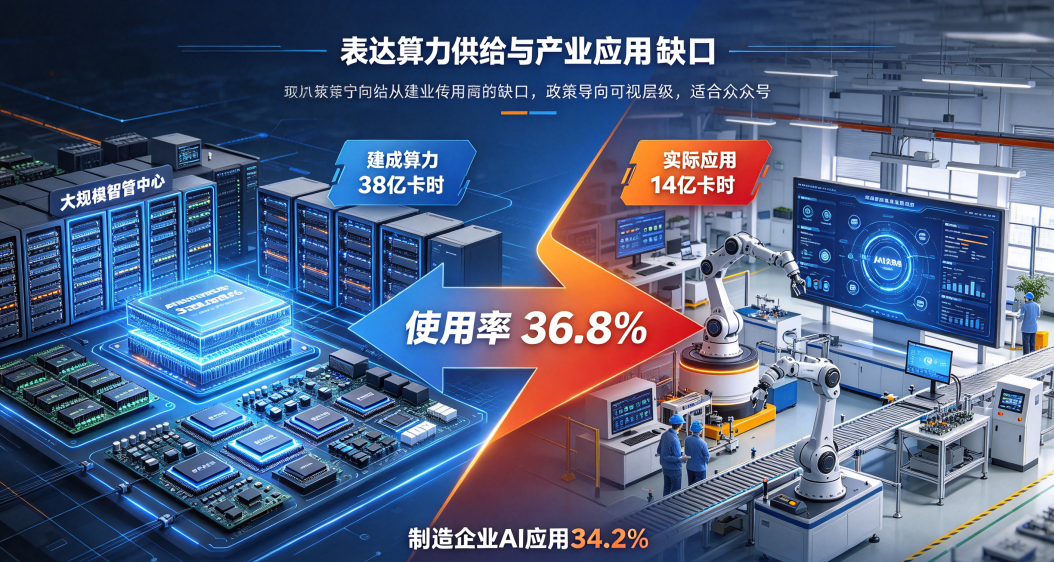
2025年我国智能算力可供使用量约38亿卡时,实际使用量约14亿卡时,使用率约36.8%,超过六成建成算力没有充分使用。卡时是衡量算力使用量的单位,可以类比用电量中的千瓦时。浪潮人工智能研究院2026年一季度的监测还显示,全国智算中心人工智能芯片平均利用率约30%。与此同时,制造业在重点业务环节真正用上人工智能的企业比例,到2026年上半年只有34.2%,虽然比上年提高5.5个百分点,但仍意味着近三分之二的规模以上制造企业还没有在任何一个关键业务环节真正落地人工智能。一边是算力设施大量闲置,一边是多数制造企业还没跨过使用门槛,供需错配成了智能化下一阶段的核心矛盾。
政策已经对这个矛盾作出回应。国务院发布的关于深入实施人工智能+行动的意见,把应用导向放在突出位置,围绕科学技术、产业发展、消费提质、民生福祉、治理能力、全球合作部署6大行动,同时用模型、数据、算力、应用、开源、人才、政策法规、安全8大支撑打基础。十五五规划纲要进一步把人工智能+上升为赋能千行百业的战略行动,人工智能在109项重大工程项目中被列在前沿科技攻关首位。政策信号的关键变化,不是更重视人工智能,而是重视的焦点从能不能供给转向能不能用起来、能不能用出效益。
工信部信息通信行业发展十五五规划提出的量化目标也说明了这一点:智能算力规模目标约为2025年的6.2倍,年均增速约44%,但行业重心正从大规模建设转向投资先行、以建带用、以用促收的运营变现期。年均44%的算力扩张目标,与当前只有36.8%的使用率放在一起看,意思很直白:如果应用侧不能同步打开,闲置缺口只会更大。算力产业自己的生意模式也在调整,从单纯出租算力,转向提供调度、模型适配、按使用量计费的一条龙服务,硬件方供资源、软件方做运营、按服务量分成的联合运营模式正在成为盘活存量算力的现实路径。
这对产业的含义很清楚。未来两年,智能化领域的竞争优势不再属于谁拥有更多算力,而属于谁能让算力在具体业务中产生算得出来的回报。对制造企业来说,34.2%的应用比例说明先行者的窗口还没关闭,但问题已经从要不要上人工智能,变成从哪里切入、按什么节奏推进。对地方来说,继续把智算中心数量当作新基建成绩,效果会越来越有限;真正稀缺的是把算力接进产业流程的组织能力。谁能在本地产业群里培育出足够多能落地的应用场景,谁才能把算力投资打水漂的风险变成产出收益。
二、绿色化:减碳开始进入企业账本
绿色低碳转型在中国推进多年,但直到最近,它对大多数高耗能企业来说,仍更像合规任务,而不是成本问题。这个状态正在被两项制度变化同时打破:储能的市场化重构,让能快速调节用电的资源第一次有了独立的价格信号;碳市场扩容和配额机制调整,让碳排放从免费额度覆盖的零成本合规,变成需要真实支付的生产要素。
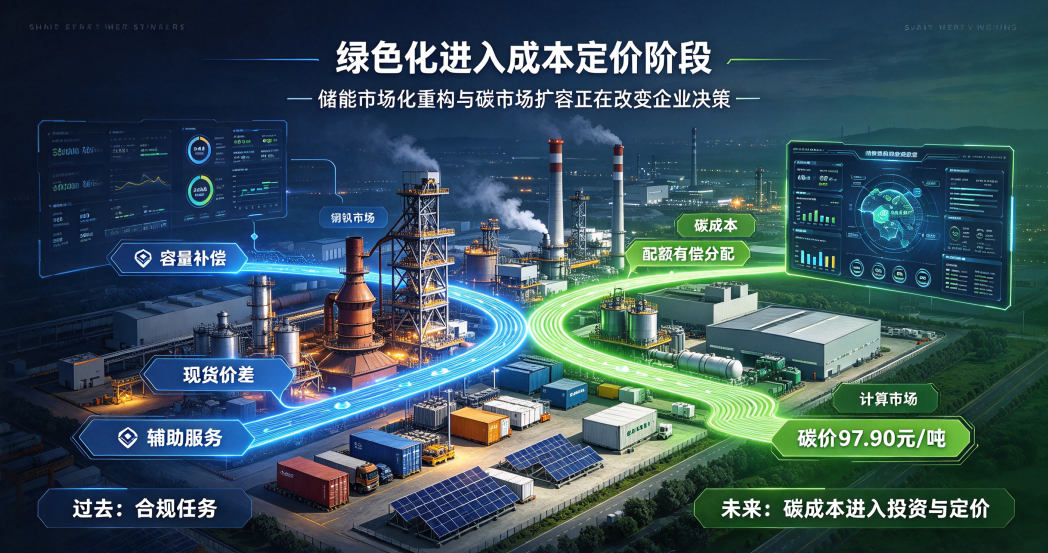
储能领域的转折以2025年136号文和2026年114号文为标志。136号文取消了把配置储能作为新建新能源项目核准、并网、上网前置条件的强制要求,终结了为了配储能而配储能的政策驱动模式。114号文则首次在国家层面建立电网侧独立新型储能容量电价机制,把煤电容量电价回收固定成本的比例提升到不低于50%。通俗说,过去新建风电光伏项目常被要求先配一定比例储能,现在这个强制搭售取消了;同时,储能和煤电可以按可用容量拿到固定收入,不再只靠发电量或充放电量赚钱。两项政策合在一起,完成了一次关键切换:储能的收入不再来自行政强制,而来自容量补偿、现货价差和辅助服务。现货价差就是低电价时充电、高电价时放电赚差价;辅助服务就是调峰调频等维持电网稳定的服务。
截至2026年6月底,全国新型储能累计装机达1.53亿千瓦,比十四五初期增长约50倍,独立储能在新增装机中的占比从2025年的69%升到2026年上半年的74.3%。装机高速增长的背后,是收入逻辑变了:储能不再是新能源场站的成本附件,而正在成为电力系统里可以独立定价的调节资源。但转型也有摩擦。峰谷价差在多地收窄,部分省份靠充放电价差赚的钱占比已降到30%以下,按容量给钱的规则在不少地方还没完全落地,给的钱也不够多,调峰调频等服务的市场只在少数省份比较成熟。这说明市场化定价的方向不可逆,但价格信号还不够充分、不够稳定。未来两年,储能产业的分化不取决于谁能把电芯造得更便宜,而取决于谁能更准确理解和参与容量、现货、辅助服务等不同市场的规则,搭出可预期的收入结构。
碳市场的制度变化更直接地碰到企业成本。2026年,钢铁、水泥、铝冶炼三大行业正式纳入全国碳市场,管控企业从2200余家增至3500家以上,覆盖排放量约占全国碳排放总量的60%。更关键的是配额分配机制,从以免费为主转向免费和有偿结合,碳排放额度从零成本合规工具变成有价格的生产要素。碳价也印证了这个转变:2025年底至2026年8月,全国碳市场配额收盘价从约74.7元每吨升到97.90元每吨,涨幅31.18%。按这个价格算,每吨钢的碳成本增加约120至150元,每吨水泥增加30至50元。与此同时,欧盟碳边境调节机制进入实质征收阶段,覆盖钢铁、铝、水泥等行业,碳成本开始通过出口贸易从外部传进来。即便产品在国内卖,出口市场的碳价信号也会反过来影响生产决策。
把这些变化放在一起,趋势轮廓很清楚:绿色化正在从政策要求企业做什么,转向市场价格告诉企业什么贵、什么值得。碳价的绝对水平还不至于短期颠覆行业格局,但方向是确定的:配额会逐年收紧,有偿分配比例会逐步提高,碳成本显性化是一个单向进程。未来两年真正的分水岭,不是企业是否重视减碳,而是是否开始把碳成本放进投资、采购和产品定价的常规判断里。仍然把碳市场当成另一项合规工作的企业,会在碳成本从几乎为零走向不可忽略的过程中,发现自己比先行者少了一整块判断依据。
三、两个趋势的共同逻辑和准备方向
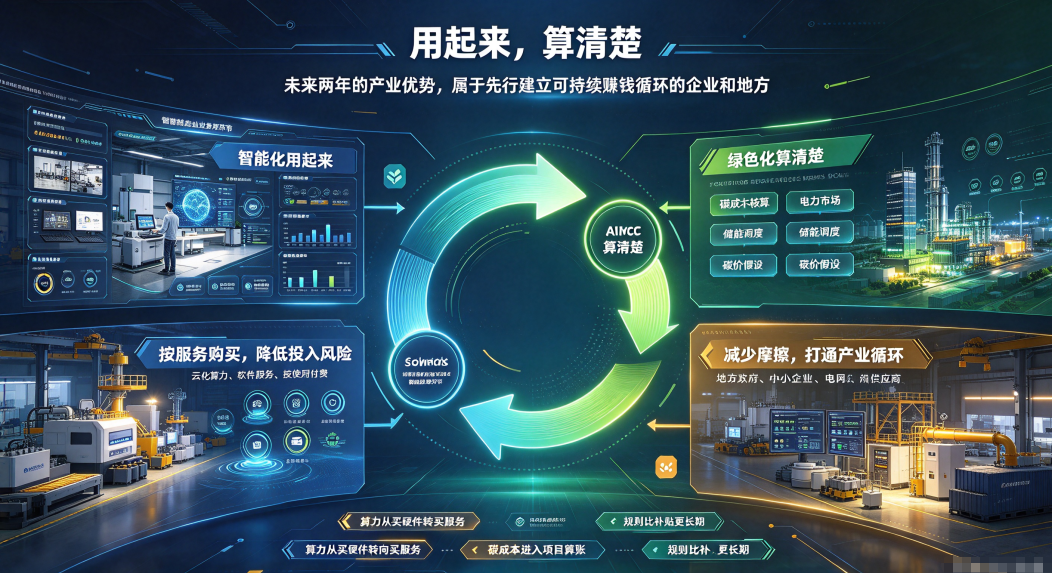
智能化和绿色化表面上是两个独立故事,底层逻辑却高度一致:产业竞争的胜负手,正在从谁有能力扩产能,转向谁能在真实需求和真实成本之间建立能持续赚钱的循环。智能化的瓶颈不再是算力不够,而是用得不广、赚的钱盖不住基础设施投入;绿色化的分水岭不再是装机规模大小,而是碳成本和调节成本能不能被算清楚并放进企业决策。两条趋势共同指向一个结论:未来两年的产业优势,属于那些在用起来和算清楚上先行一步的企业和地方。
对企业的准备建议,不能停在加大人工智能投入或重视碳中和这种泛泛层面。更具体地说,在智能化上,先找自身业务里数据最多、决策最频繁、人工最费钱的环节作为切入点,不要一上来追求全流程智能化形象工程;关注算力服务从买硬件向买服务转变带来的成本变化,用按服务购买代替自己花大钱建,降低技术更新快导致投资打水漂的风险。在绿色化上,尽早建立自己算碳成本的能力,把碳价假设放进项目算账和选供应商的常规流程,不要等额度收紧后再被动调整;对主要做出口的企业,欧盟碳边境调节机制开始真正收钱,意味着碳成本已经是影响出口竞争力的条件,需要和海外客户提前谈碳成本怎么分担。
对地方来说,产业政策的着力点要从给优惠、建园区转向减少办事和交易摩擦、打通产业循环。智能化的地方竞争力不在智算中心机房机架数量,而在本地产业场景开放程度和中小企业用得起、接得进的程度;绿色化的地方竞争力不在引进多少储能制造项目,而在电力市场规则能不能让储能这类能快速调节的资源有稳定收入,碳成本能不能顺利传到用电企业。在趋势还没有被普遍定价的窗口期,通过规则减少摩擦,比直接给补贴更有长期带动作用。
未来两年,这两个趋势不会以戏剧性的方式宣告自己的到来。它们会表现为一系列看似分散的变化:某类算力租金继续下降,某个制造环节的人工智能应用从试点变成标配,某个省份的储能收入从主要靠价差变成主要靠容量补偿,某家钢企的碳成本第一次超过某项传统成本。等这些变化积累到足以改变行业默认做法的时候,准备窗口就已经关闭了。真正的准备,是在窗口还开着的时候,先把企业内部的做事能力和判断问题的标尺调整到位。

 2026-10-26