


010-59473455 18146563558

 发布时间:2026-10-22
 浏览量:67
银发经济正在从以民生保障为主,转向民生保障和产业增长并重。2025年中国银发经济市场规模已突破9万亿元,预计2035年达到30万亿元,占GDP比重从约6%升至超过10%。但爆发不会在所有赛道平均发生。普通人看银发经济,最该看三件事:有没有人真正需要,有没有人愿意付钱,服务能不能稳定交付。这三件事会把16条赛道分成三个梯队。
一、先看懂大背景:老人更多了,政策更实了,市场更大了
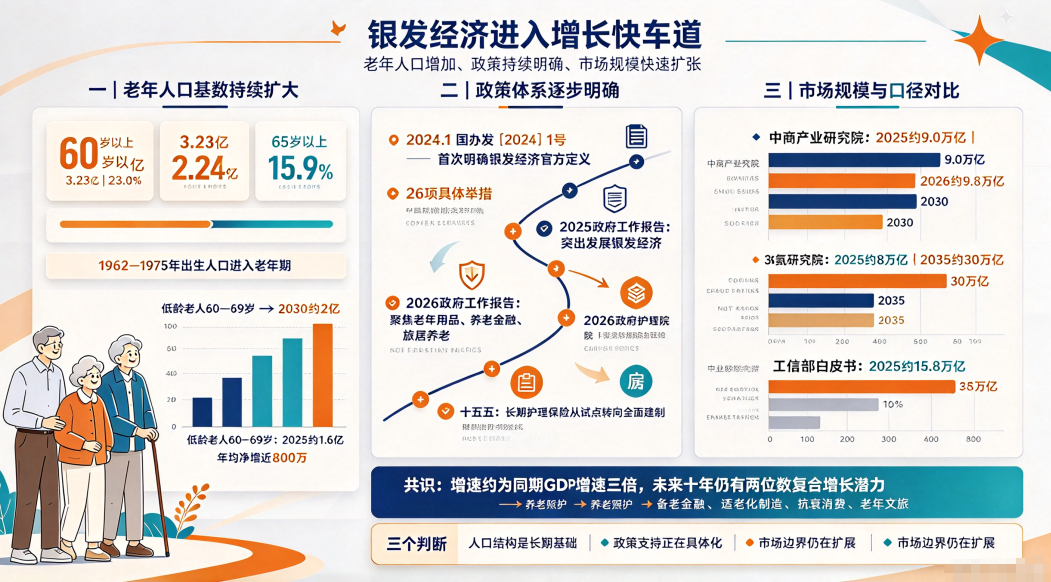
第一,老人数量在增加。截至2025年末,中国60岁及以上人口达3.23亿,占总人口23.0%;65岁及以上人口2.24亿,占15.9%。更关键的是,1962—1975年出生的一大批人正在进入老年阶段。未来十年新增老人中,受教育程度更高、积蓄更多、消费观念更看重生活品质的人会明显增多。低龄老人也就是60—69岁人群,规模将从2025年的约1.6亿增至2030年的2亿,年均净增近800万人。
第二,政策已经明确。2024年1月,国务院办公厅发布关于发展银发经济增进老年人福祉的意见,文号为国办发〔2024〕1号。这是国家首次以专项文件形式给出银发经济官方定义,即向老年人提供产品或服务,以及为老龄阶段做准备等一系列经济活动的总和。文件提出26项具体举措,一手抓老年人急难愁盼,一手抓潜力产业。2025年政府工作报告将大力发展银发经济列入突出位置,2026年政府工作报告进一步聚焦老年用品、养老金融、旅居养老等具体支持政策。长期护理保险在十五五期间从试点转向全面建制,是银发经济支付端最有实质意义的制度变化。
第三,市场体量很大,但统计口径不完全一样。中商产业研究院口径为2025年9.0万亿元、2026年9.8万亿元、2030年25万亿元、2035年30万亿元;36氪研究院基于公开资料估算为2025年约8万亿元、2035年30万亿元左右;工信部2025银发经济白皮书口径则高达15.8万亿元。口径不同,说明银发经济边界还在扩展,从养老照护延伸到备老金融、适老化制造、抗衰消费、老年文旅等更宽领域。但无论用哪个口径,共识很清楚:银发经济增速约为同期GDP增速的三倍,未来十年仍有两位数复合增长潜力。
二、别只看总量:银发经济还有三个大矛盾
如果只看9万亿向30万亿增长,很容易低估难度。银发经济当前的真实情况是总量在涨,但结构上还有明显短板。
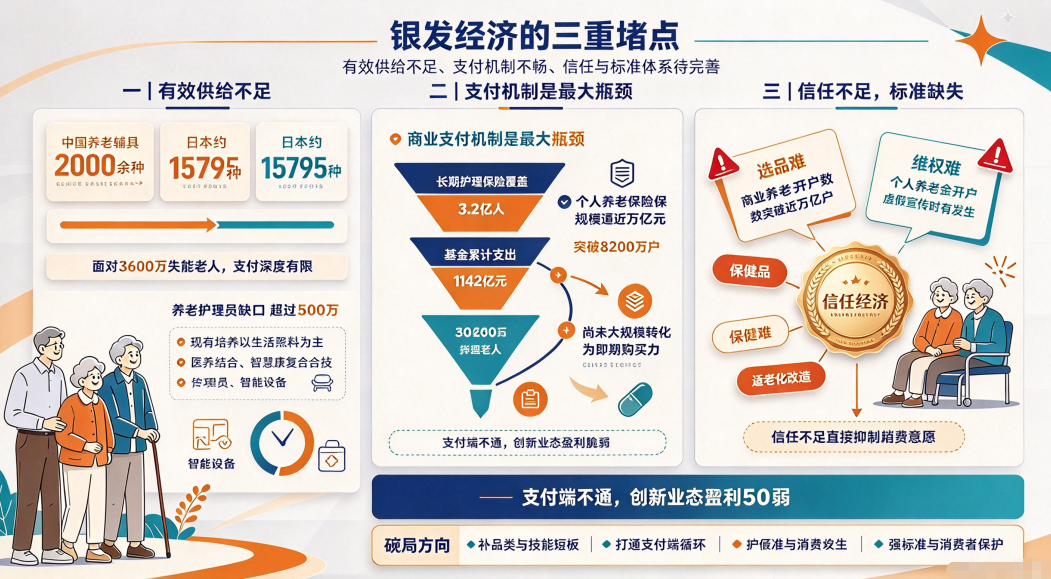
第一,有效供给不足,需求和产品对不上。市场上有大量功能雷同的中端产品,但便宜好用的普惠服务不多,真正先进的智能设备也不够。以康复辅具为例,中国养老辅具仅2000余种,日本达15795种。品类差距背后,是对老年人不同需求重视不够。养老护理员缺口超过500万,现有培养体系仍以生活照料为主,难以满足医养结合、智慧康养等新业态对复合技能的要求。
第二,支付机制是最大瓶颈。说老人没钱并不准确,更准确的说法是,支付通道没有顺畅接到服务供给端。长期护理保险已覆盖3.2亿人,基金累计支出1142亿元,但相对3600万失能老人和持续增长的照护需求,支付深度仍然有限。商业养老保险保费规模逼近万亿元,个人养老金开户数突破8200万户,但这些资金目前主要停留在积累期,尚未大规模转化为对养老服务和产品的即期购买力。支付端不通,很多创新业态就会叫好不叫座,盈利脆弱。
第三,信任不足,标准缺失。银发经济本质上是信任经济。市场小、散、乱,产品质量参差不齐,虚假宣传时有发生,老年群体面临选品难、辨质难、维权难。这一问题在保健品、适老化改造等领域尤其突出,直接抑制消费意愿。
这三个矛盾说明,银发经济的爆发不会是总量扩张自然带来的结果,而要看哪些赛道率先在支付端和标准化交付上取得突破。
三、16大赛道分三个梯队看
判断赛道,不看谁喊得响,而看需求是否刚性、支付端是否成熟、供给能否规模化。按这三条标准,16条核心赛道可以分成三个梯队。
第一梯队:支付端已接通或正在接通的刚性赛道,共5条
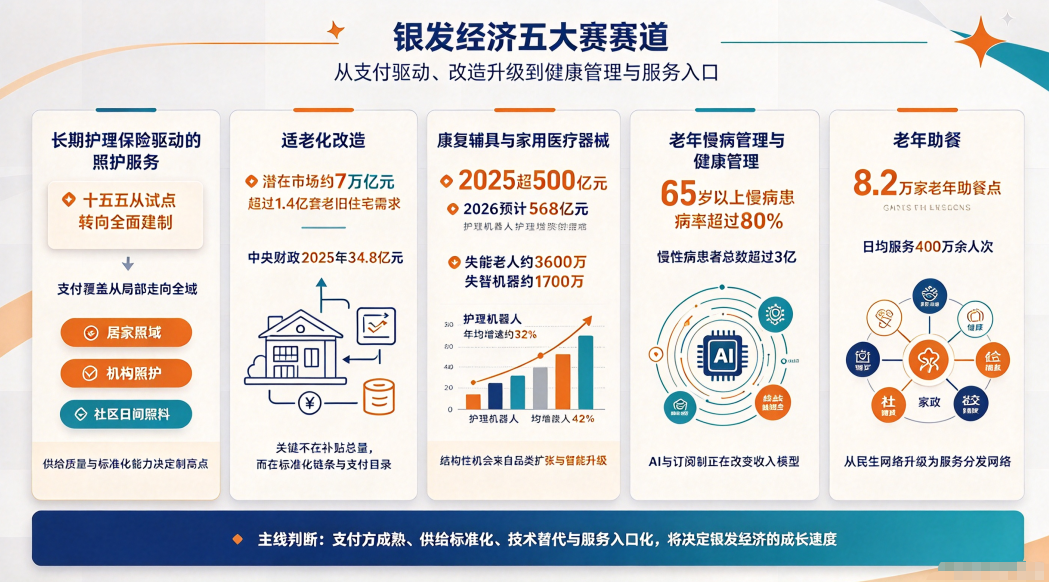
长期护理保险驱动的照护服务。长护险是银发经济中少数有社会化支付方的基础赛道。十五五期间从试点转向全面建制,意味着支付覆盖将从局部走向全域。直接受益的是居家照护、机构照护和社区日间照料。瓶颈不在需求,而在供给质量:护理员缺口大、职业化程度低、服务标准不统一。谁能把非标准化的人力服务做出可复制品质,谁就能占据制高点。
适老化改造。全国超过1.4亿套老旧住宅存在适老化改造需求,按每套5万元成本测算,潜在市场规模达7万亿元。十四五期间已累计支持224万户特殊困难老年人家庭完成改造,中央财政2025年下达34.8亿元专项资金。当前行业核心矛盾是重产品轻评估、重建设轻运营,政府采购溢价、产品降配、改造后闲置等现象普遍存在。这一赛道能不能爆发,不取决于补贴总量,而取决于能否建立入户评估、方案设计、施工交付、运营维护的标准化链条,以及能否把智能护理床、康复机器人等刚需产品纳入长护险支付目录。
康复辅具与家用医疗器械。2025年中国家用康复辅具类产品市场规模超过500亿元,2026年预计达568亿元。失能老人约3600万、失智老人约1700万,叠加每年超800万骨科和脑卒中术后康复需求,构成刚性基本盘。结构性机会不在低端辅具存量竞争,而在品类扩张:从轮椅、助行器向外骨骼机器人、智能康复训练系统、护理机器人升级。养老机器人市场2025年82.2亿元,2026年预计突破百亿元,护理机器人年均增速约32%,陪伴机器人约42%。
老年慢病管理与健康管理。65岁以上人群慢病患病率超过80%,慢性病患者总数超过3亿。这一赛道支付方混合了医保、个人自付和商业健康险,体量最大,但也最分散。真正的变量来自AI和线上线下融合。慢病管理数字化工具正在把一次性诊疗变成持续性订阅服务,从而改变收入模型。
老年助餐。全国老年助餐点已达8.2万家,日均服务400万余人次,覆盖城乡的网络基本成型。但助餐是高频刚需、低毛利、强外部性的赛道,单纯依靠市场化定价难以财务可持续。它的爆发逻辑不在规模扩张,而在助餐加服务的流量入口价值。助餐点是老年人日常触达频率最高的线下节点,可以承载健康监测、社交活动、家政预约等增值服务,把民生网络变成服务分发网络。
第二梯队:需求真实但支付端还在建设中的成长赛道,共6条
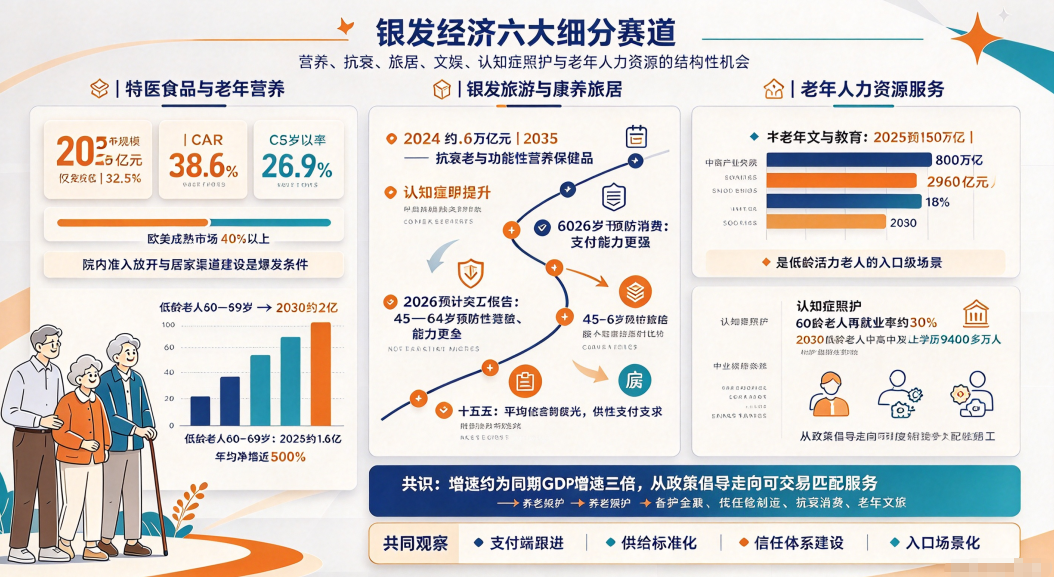
养老金融第三支柱。个人养老金开户数突破8200万户,商业养老保险保费逼近万亿元,产品货架涵盖储蓄、保险、理财、基金四类,其中保险类产品230款。养老金融的优势是直接触及银发经济最核心的资源,即老年家庭金融资产。当前主要矛盾是账户开了、钱进了、产品买了,服务没有跟上。从卖产品转向资金储备、风险保障、康养服务一体化的生态,是这一赛道从规模积累走向价值兑现的关键。
特医食品与老年营养。2025年市场规模286亿元,年均复合增长率32.5%,但渗透率仅3%,目标人群营养治疗使用率仅1.6%,远低于欧美成熟市场40%以上水平。住院老年患者营养不良发生率高达65%,87%的老年人存在进食困难,68%存在吞咽障碍。这一赛道爆发条件很明确:院内准入政策放开与居家渠道建设。2026年院外居家渠道占比已从2023年的5%提升至25%,一旦支付端跟进,比如医保覆盖或商保接入,渗透率提升空间是数量级的。
抗衰老与功能性营养保健品。2024年中国抗衰老产业市场规模约0.6万亿元,占银发经济9%,2035年预计升至4.6万亿元,占比15%。驱动力来自备老经济崛起。45—64岁人群为延缓衰老进行预防性消费,支付意愿和支付能力都显著高于高龄刚需群体。竞争焦点正从泛化滋补向细胞级精准抗衰迁移,麦角硫因等成分的爆发,电商增速超500%,是先行信号。但这一赛道也是信任赤字重灾区,监管趋严和品牌集中度提升将是中期确定趋势。
银发旅游与康养旅居。2026年银发旅游市场规模预计突破2万亿元,2028年预计突破2.6万亿元。老年群体平均单次旅居时间达12.6天,银发用户人均客单价同比提升约18%,长线慢游正在替代短途观光成为主流形态。康养文旅市场规模2025年已达2.74万亿元。这一赛道支付端以个人自付为主,受经济周期波动影响相对直接,但优势是供给创造需求特征明显。适老化行程设计、康养配套、旅游专列等供给升级本身就能释放被抑制的出行意愿。
老年文娱与教育。2025年老年教育市场规模预计突破800亿元,同比增长18%,2030年预计达2960亿元。全国老年大学已突破10.5万所,但热门课程一座难求仍普遍存在。这一赛道的产业意义不在教育本身收入体量,而在于它是低龄活力老人的入口级场景。从兴趣教育延伸到社交、文旅、消费,链条极短,用户生命周期价值远高于单一课程付费。
认知症照护。60岁及以上认知症患者约1507万,2030年预计2220万。这是银发经济中支付意愿最强、供给最稀缺的细分领域之一。认知症照护对专业能力要求远高于普通养老照护,非药物干预,比如音乐疗愈、舞蹈疗愈、情景化干预,以及防走失、安全监护等智慧化手段,构成差异化壁垒。长护险全面建制将为这一赛道提供最关键的制度性支付支撑。
老年人力资源服务。低龄老人再就业率仅约30%,明显低于日本、韩国等老龄化程度相近国家。2025—2030年低龄老人从1.6亿增至2亿,其中高中及以上学历者占比持续提升,到2030年将达9400多万人。这一赛道同时具有供给侧和需求侧双重经济含义。开发老年人力资源既增加老年群体收入来源,从而增强其对其他银发产品和服务的支付能力,又缓解劳动力市场结构性短缺。但当前产品化程度极低,从政策倡导走向可交易的匹配服务,需要灵活用工平台、技能认证体系和权益保障制度共同发育。
第三梯队:高客单价、长周期、制度依赖型赛道,共5条
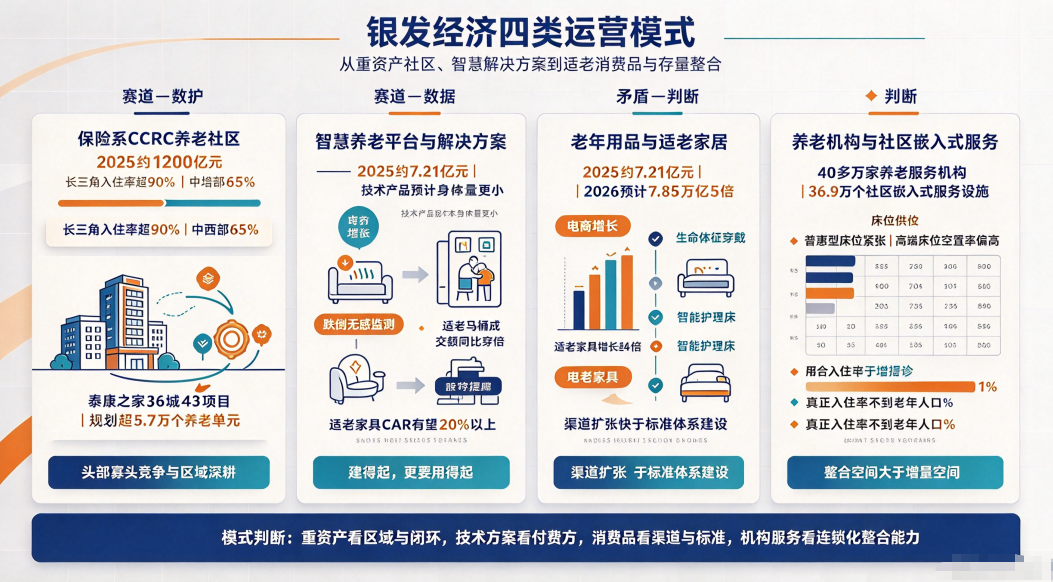
保险系CCRC养老社区。保险系CCRC市场规模2025年约1200亿元,年增速18%,但区域分化剧烈:长三角入住率超过90%,中西部仅65%。泰康之家已完成36城43个项目布局,规划超5.7万个养老单元。CCRC可以理解为保险机构办的大型持续照护社区,本质是用地产和服务重资产承载保险资金长期负债,商业闭环高度依赖入住率、保费转化率和资产周转效率。这一赛道不会出现普惠性全面爆发,而将表现为头部保险机构寡头竞争和区域深耕。
智慧养老平台与解决方案。2025年中国智慧养老市场规模约7.21万亿元,2026年预计7.85万亿元。但这个口径包含大量传统养老服务的数字化部分。若聚焦智慧养老技术产品和服务本身,体量要小得多。真正机会不在通用平台,而在垂直场景深度解决方案:跌倒无感监测、生命体征穿戴、智能护理床、用药提醒、远程诊疗与基层医疗机构转诊打通。核心矛盾是建得起用不起。政府购买服务可以完成初始部署,但持续运营付费方仍不清晰。
老年用品与适老家居。2026年消费品以旧换新政策首次将适老化家居产品纳入补贴范畴。京东数据显示,2026年1—8月适老马桶成交额同比增长超5倍,适老家具增长超4倍。适老家具年复合增长率有望保持在20%以上。这一赛道制造属性强、品牌集中度低、渠道正在重构。传统家居建材渠道与电商平台适老专区同时扩张,但产品标准和质量分级体系尚不健全,劣币驱逐良币风险不容低估。
养老机构与社区嵌入式服务。全国养老服务机构已整合40多万家,社区嵌入式服务设施36.9万个,15分钟养老服务圈逐步成型。但机构养老面临结构性过剩与结构性短缺并存:普惠型床位一床难求,高端床位空置率偏高;真正入住养老社区和机构的人群不到老年人口的1%。这一赛道整合空间大于增量空间,具备连锁化运营能力和标准化输出能力的机构将主导存量整合。
四、银发经济会不会全面爆发?看三条约束线
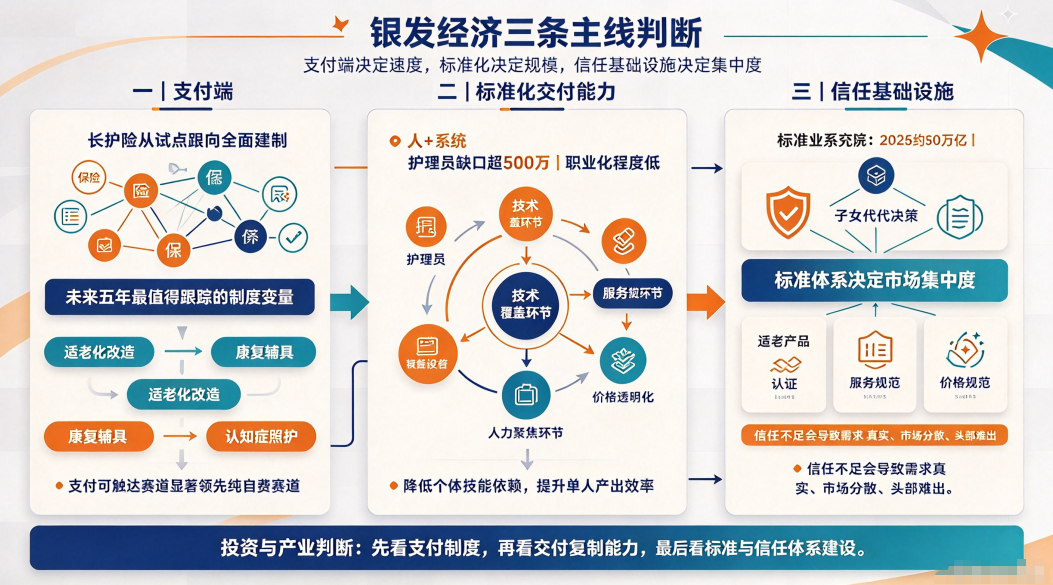
第一条是支付端。凡是长护险、医保、个人养老金账户能够触达的赛道,增长曲线会显著领先于纯自费赛道。长护险从试点走向全面建制,是未来五年银发经济最值得跟踪的制度变量。智能护理床、康复机器人等刚需产品一旦纳入长护险支付目录,第一梯队中的适老化改造、康复辅具和认知症照护将获得制度性加速。
第二条是标准化交付能力。银发经济大量供给是人对人的服务,天然不容易做大。护理员缺口超500万、职业化程度低,意味着那些能通过技术手段降低对个体技能依赖、同时保持服务质量一致性的模式,会获得超额增长。智慧养老的真正价值不是替代人,而是把非标准化的人力服务拆成技术可覆盖的环节和人力聚焦的环节,从而提升单人产出效率。
第三条是信任基础设施。银发经济消费决策中,子女代际参与度高、信息不对称严重、欺诈成本外部性大。标准化体系建设,包括适老产品认证、服务规范、价格透明化,进度将直接决定保健品、适老化改造、老年旅游等赛道的市场集中度提升速度。缺乏信任基础设施的赛道,容易出现需求真实、市场分散、头部难出的困局。
银发经济的30万亿前景,是人口结构给出的确定性。但16条赛道的命运会高度分化。真正意义上的全面爆发,不会来自老年人口总量自然增长,而来自支付制度、技术效率和信任体系三重瓶颈的依次突破。未来5—10年,最值得关注的不是哪个赛道最大,而是哪个赛道最先完成从有人需要,到有人付费,再到可持续交付的闭环跳跃。

 2026-10-26