


010-59473455 18146563558

 发布时间:2026-10-20
 浏览量:90
2026年的银发经济,有个怪现象。
一边是新闻里不断说市场很大:据国家统计局数据,2025年末全国60岁及以上人口32338万人,占总人口23.0%,全年净增1307万人。国务院常务会议也明确,我国银发经济潜力很大。国家关于扩大消费的十五五规划部署,把适老化产品、普惠养老、银发旅游、康养旅居列为重点方向。有机构预测2026年银发经济市场规模可达9.8万亿元,也有机构给出10.8万亿元的测算。
另一边,很多真正做养老的人却在亏钱。民政部数据显示,2025年四季度全国养老机构39411家,比2024年同期减少1014家。全国养老机构平均入住率不足50%,部分区域床位空置率超过60%。有的养老院入住率常年95%以上,也只是略有结余。有项目第一年空置率62%,每月固定成本超过18万元,连续亏损三年后清盘退出。
市场变大和项目亏钱,同时存在。问题不是老人没有需求,而是很多入局者把人口总数直接当成自己的收入,跳过了最关键的一步:算账。
下面五笔账,就是银发经济从看起来赚钱到实际上赚钱之间,最难跨过去的五道坎。
第一笔账:需求对不上,人多不等于客单多
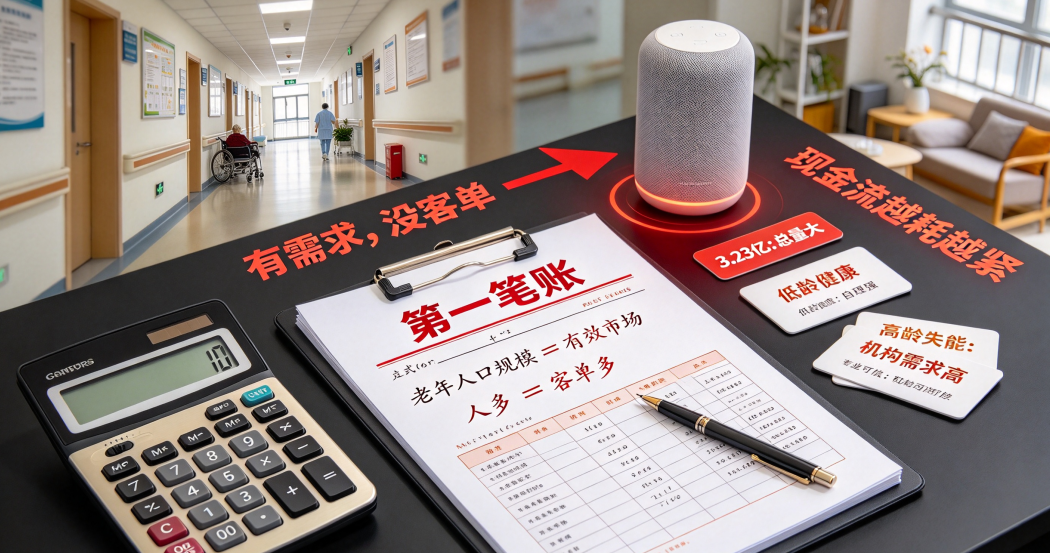
银发经济最容易犯的错,是把老年人口规模直接当成有效市场。
2025年末60岁及以上人口有3.23亿,但这个数字内部差别很大。国家统计局指出,老年人口中60到64岁低龄老年人口占比较大,他们健康状况较好,社会参与意愿较强。也就是说,数量最大的这部分老人,恰恰是自理能力最强、最不需要住养老机构的人。真正需要入住机构的高龄、失能老人,数量远小于总人口数据给人的感觉。
养老机构高空置率,就是这种错配的结果。截至2024年3月,北京市养老机构剔除尚未收住老年人的机构后,平均入住率约45%。农村更明显,某市39家养老机构中有22家因入住率低、运营成本高被撤并。供给端按老人多就应该住满的逻辑建床位,需求端却选择居家或社区养老。财经作家秦朔认为,银发经济的核心痛点不是老人没钱,而是供需错配。
产品端也有错配。很多适老产品做成医疗化、失能化的样子,老人觉得用了就像在承认自己病弱,反而不愿买。适老化智能家居2026年市场规模预计662亿元,但真正卖得动的,是那些不让老人觉得被贴标签、又能解决实际问题的产品。算不清这笔账的人,会陷入有需求、没客单的困境,现金流越耗越紧。
第二笔账:成本很硬,住不满也得花钱
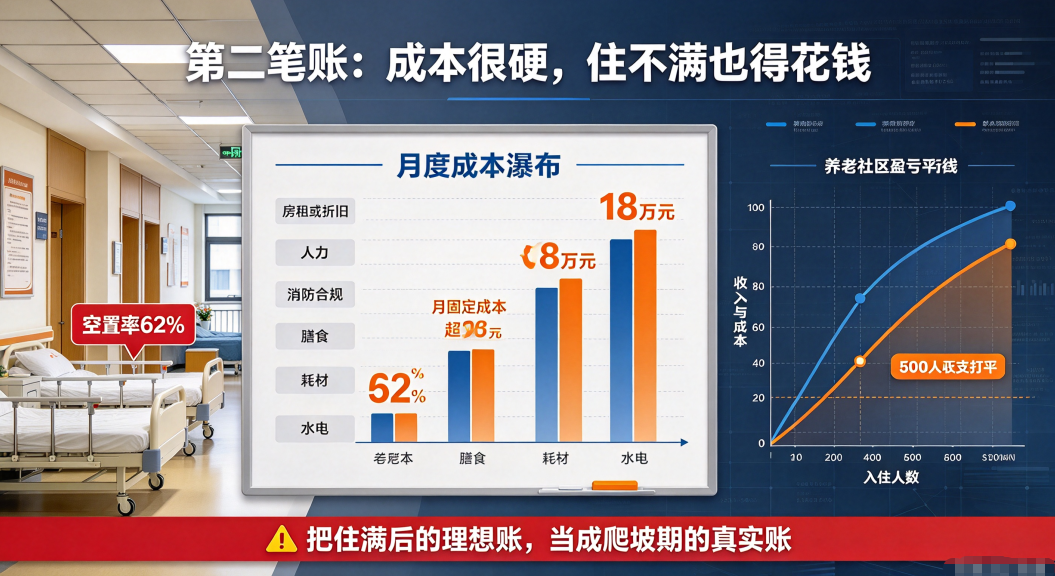
养老服务的成本,不像互联网生意那样能随收入大幅伸缩。房租或折旧、人力、消防合规、膳食、耗材,这些支出在项目启动时基本就定下来了,住的人少,也不会同比例下降。
一个常见教训是:养老院哪怕只住进少量老人,水电、人力、膳食、耗材等固定月支出也不会明显减少。前面提到的项目,第一年空置率62%,每月固定成本超过18万元,收入覆盖不了支出,连续亏损几乎不可避免。泰康之家披露的经济模型也能说明问题:一家养老社区入住500人时才能实现收支打平,达到800人才进入正式盈利周期。在达到500人之前,项目本质上是在用资本金补贴运营缺口。
2025年养老机构消防安全管理规定严格执行,又让合规成本变成硬支出。河北一家由冷库改建的养老院,评估消防改造投入后直接选择关停。2025年四季度全国养老机构减少1014家,背后就是大量中小机构在成本上升和收入不足之间被迫退出。这笔账算不清,最常见的错误就是把住满后的理想账,当成爬坡期的真实账。
第三笔账:支付有天花板,养老金决定谁来买单
银发经济最终要靠老人掏钱。老人掏不掏得起,很大程度上取决于养老金水平和家庭可支配收入。
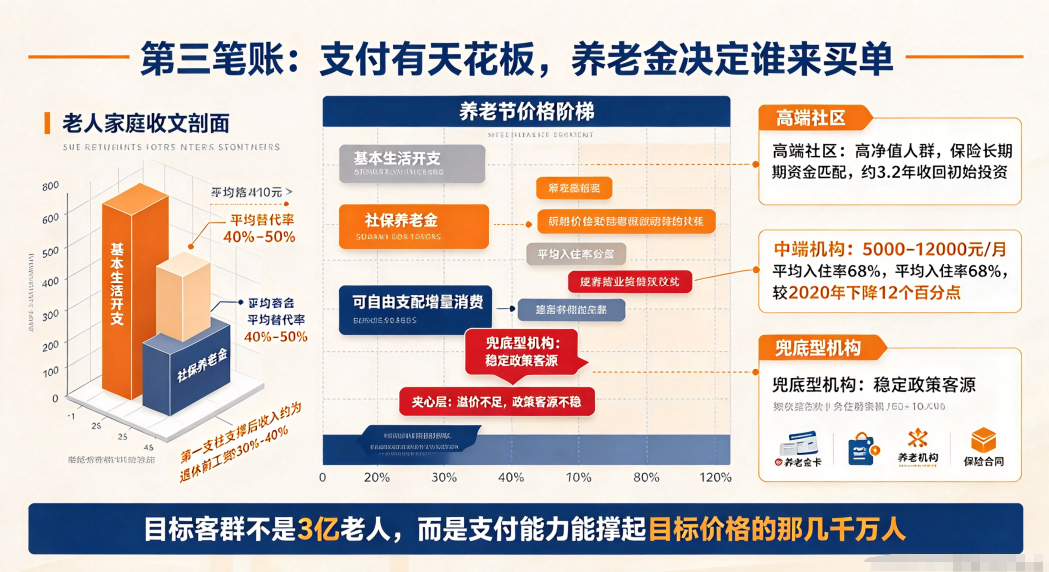
我国基本养老金平均替代率长期在40%到50%之间,低于经合组织国家58%的平均水平。仅靠第一支柱社保,退休后收入通常只能达到退休前工资的30%到40%。对大多数普通老人来说,扣除基本生活开支后,能自由支配的增量消费空间有限。高端养老社区能成立,是因为它锁定的是高净值人群,用保险产品的长期资金匹配养老社区的长周期投入,平均3.2年可收回初始投资。但这个模型对客户支付能力筛选很严,普通项目很难照搬。
中端市场更难。定价在每月5000到12000元的机构,面对的是有一定支付能力、但不是高净值的工薪家庭和中等收入家庭。艾瑞咨询调研显示,中端养老院平均入住率68%,比2020年下降12个百分点;部分品牌因重资产模式拖累,主营业务利润下滑四成以上。支付能力的天花板决定了中端市场既不能像高端那样靠溢价覆盖重资产成本,又不如兜底型机构那样有稳定政策客源。夹在中间,最考验成本控制和慢慢住满的能力。
真正有支付韧性的,不是所有老人,而是养老金替代率较高、有补充养老储备、消费观念也从生存型转向悦己型的那部分人。入局者如果把目标客群设成3亿老人,而不是支付能力能撑起目标价格的那几千万人,财务模型从起点就是假的。
第四笔账:政策是助力,不是利润来源
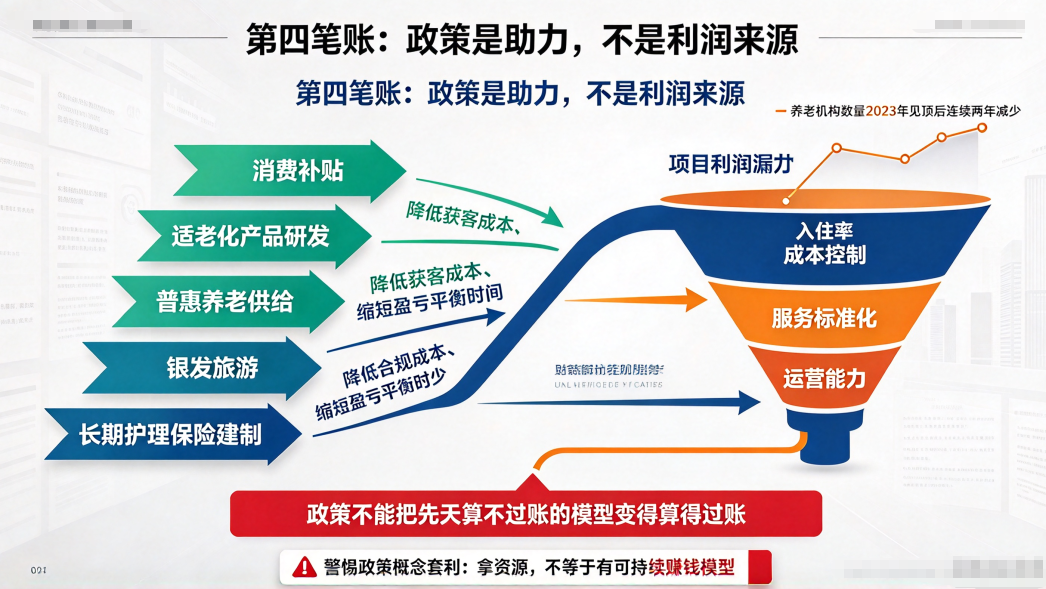
2026年的政策信号是积极的。国务院常务会议提出发挥消费补贴等政策牵引作用,国家关于扩大消费的十五五规划部署了适老化产品研发、普惠养老供给、银发旅游等多个方向,长期护理保险制度也在从试点走向建制。政策红利真实存在,但把它当成政策兜底就是另一回事。
政策资源的配置逻辑,和单个项目利润最大化的逻辑并不完全一致。普惠养老的政策目标决定补贴流向可及性和兜底保障,而不是保证每个项目都赚钱。养老机构数量在2023年达到顶峰后连续两年减少,说明即便有政策支持,运营能力不达标的机构仍然无法靠补贴扭转生存状况。消费补贴可以降低老人实际支付门槛、催出需求,但替代不了运营方在入住率、成本控制、服务标准化上的核心能力。
更值得警惕的是政策概念套利:用银发经济名义拿资源,运营上却没有可持续的赚钱模型。真正能穿越周期的玩家,是把政策当成降低获客成本和合规成本的外力,而不是利润本身。政策可以缩短盈亏平衡时间,但不会把一个先天算不过账的模型变得算得过账。
第五笔账:回本周期长,时间也是成本
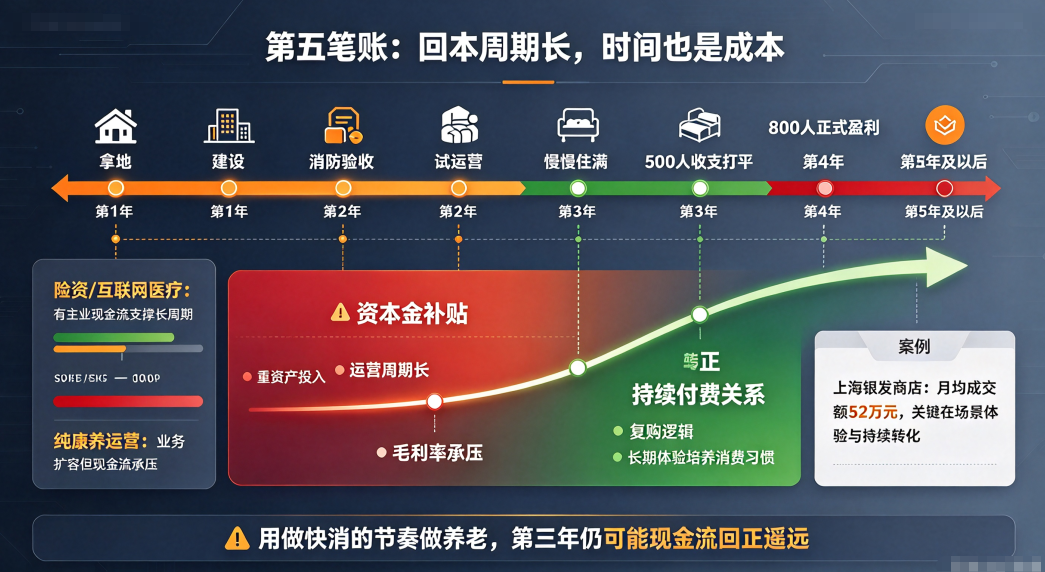
银发经济最容易被低估的成本,是时间。
证券时报的调研给出一个直白判断:这个行业回本慢、盈利周期长,不是能让资本快进快出的行业。养老社区从拿地、建设、消防验收到慢慢住满,周期以年计算。泰康之家用34个已运营社区的经验总结出500人收支打平、800人盈利的模型,也是在多年运营积累后才提炼出来的。即便是头部玩家,近年也面临毛利率承压,说明前期重资产投入、运营周期长的行业特性,不会因为品牌大就消失。
纯康养运营企业和跨界主体之间的盈利分化,也能说明回报周期的重要。险资、互联网医疗等跨界主体有主业现金流,能承受更长投入期;纯康养运营企业往往业务扩容但盈利偏弱、现金流承压,成为行业规模化发展的核心瓶颈。如果没有主业现金流或长期低成本资金支撑,又指望短周期回报,几乎必然在住满之前就遇到资金链压力。
把时间成本算进模型,还要区分一次性项目收入和可持续运营收入。上海银发商店月均成交额52万元,关键不在单次销售规模,而在场景即体验、体验即转化的复购逻辑:通过长期体验培养消费习惯,把一次性触达变成持续关系。银发经济的利润不在卖出一件产品的那一刻,而在建立持续付费关系之后的漫长时间里。算不清回报周期账的人,会用做快消的节奏做养老,然后在第三年发现现金流回正仍然遥远。
结语:算账的本质,是尊重产业规律
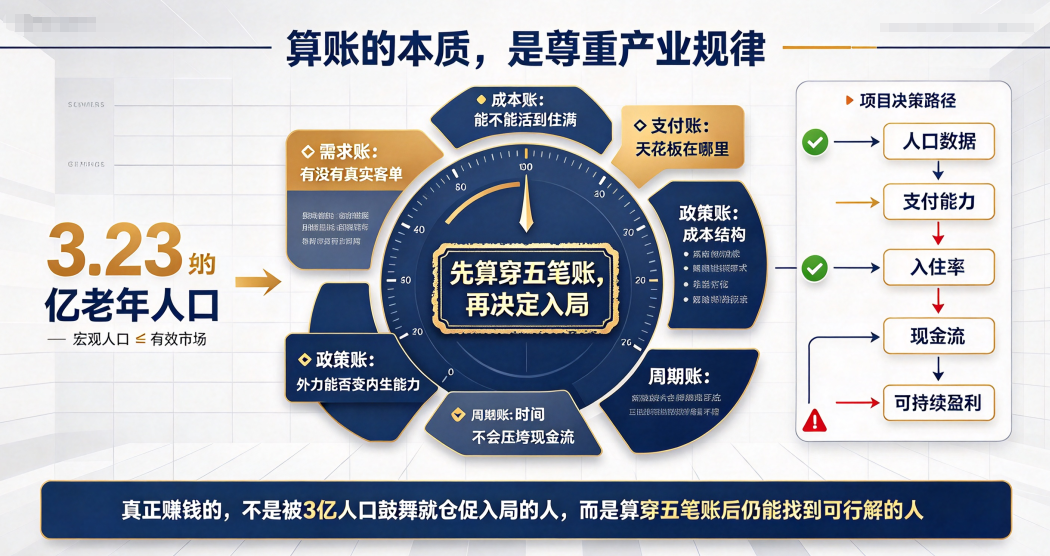
2026年的银发经济,不缺政策,不缺人口数据,也不缺资本关注。缺的是把宏观叙事翻译成单个项目能不能赚钱的耐心。
五笔账指向同一个结论:银发经济的钱,不在老人多里,而在谁付钱、付多少、付多久、成本能不能被覆盖的精确计算里。需求对不上账,决定有没有真实客单;成本降不下来账,决定能不能活到住满;支付能力账,决定天花板在哪里;政策依赖账,决定外力能不能变成内生能力;回报周期账,决定时间会不会成为压垮现金流的最后一根稻草。
真正在这一轮银发经济中赚钱的,不会是那些被3.2亿人口数据鼓舞就仓促入局的人,而是那些在入局之前就把五笔账逐一算穿、算穿之后还能找到可行解的人。对于算不清账的人,2026年的银发经济,最好只看不做。

 2026-10-26