


010-59473455 18146563558

 发布时间:2026-09-28
 浏览量:4
2026年的日历翻过四分之三,全球资本市场的叙事逻辑正在经历一轮静默但深刻的重构。对于中国投资者而言,理解最后三个月资金流向的线索,不在于追逐短期噪音,而在于辨识几条已经浮出水面的结构性力量:货币政策的边际取向、房地产的制度范式转换,以及产业政策与资本市场之间正在重新校准的关系。
货币环境:水是宽的,但别指望利率一路向下
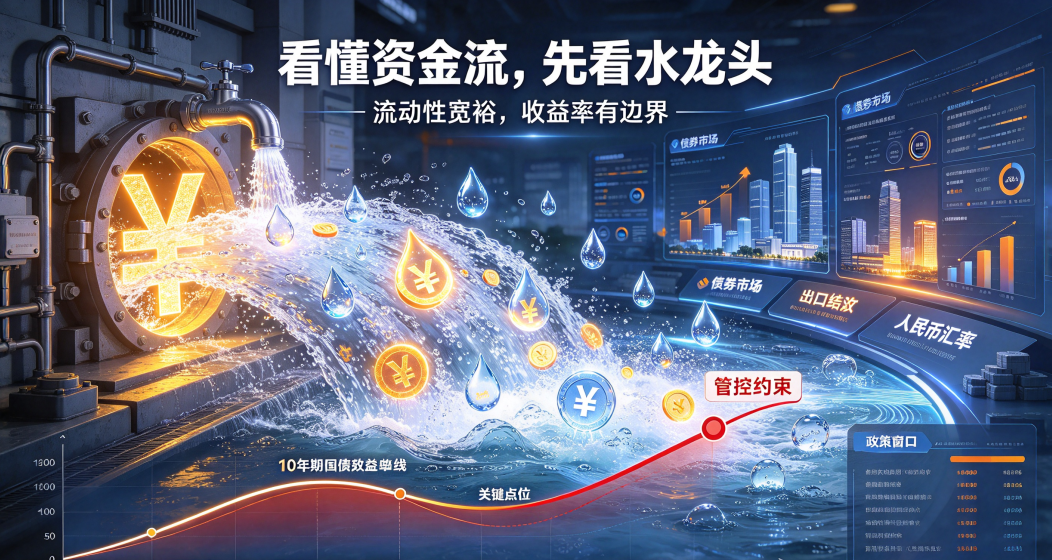
理解资金流向,首先要理解水龙头开得有多大。2026年9月下旬召开的中国人民银行货币政策委员会第三季度例会延续了此前的定调:继续实施适度宽松的货币政策,加大逆周期调节力度,保持流动性充裕。这一表述与二季度例会一脉相承,但加大逆周期调节力度这个措辞进一步强化了政策倾向。
然而,流动性充裕并不等同于利率可以无限下行。当前货币政策框架中有一个值得关注的张力:央行在保持流动性宽裕的同时,明确表达了对长期收益率变化的关注。三季度例会延续了从宏观审慎的角度观察、评估债市运行情况,关注长期收益率变化的表述。这意味着,当10年期国债收益率触及某些关键心理点位时,政策层面的窗口指导或流动性微调可能不期而至。
多家机构的研判指向相似的结论。广发证券固收团队在四季度策略中提出,10年国债受央行管控约束,空间相对有限,而30年国债可能下探2.0%附近,但需要警惕调整压力。华泰证券则从人民币汇率的角度提供了一个额外视角:今年人民币的升值驱动不在中美利差,而在结汇资金流,强出口带来的大额结汇需求对债市流动性形成间接利好,但低赔率、降息空间不大的现实意味着债市仍未摆脱窄幅震荡的格局。简言之,债市的钱不会少,但赚快钱的难度在上升。
房地产:游戏规则变了,从看公司信用转向看项目现金流
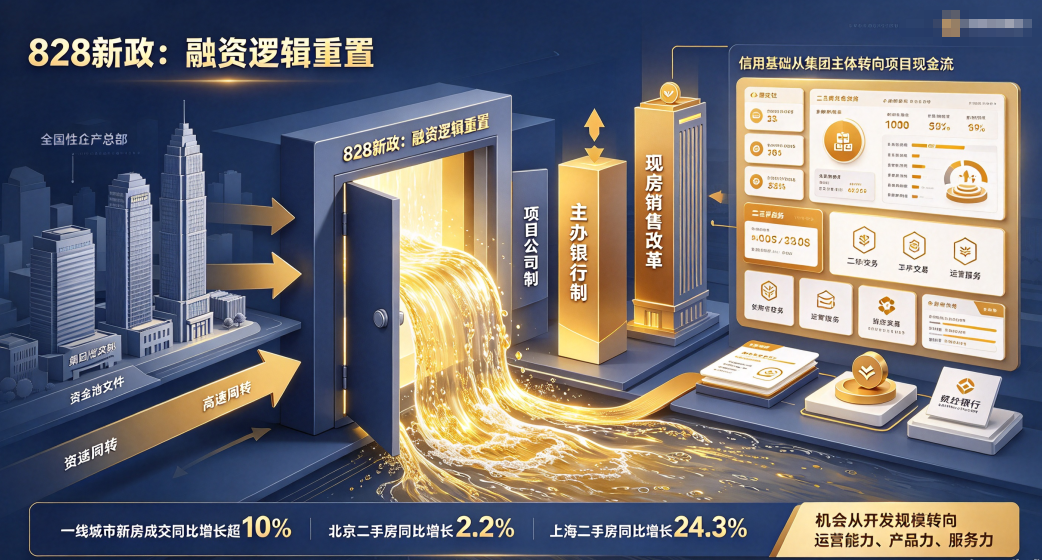
如果说货币环境决定了资金的量,那么房地产政策的范式转换正在重塑资金的质。2026年8月28日,住建部、央行、金融监管总局等五部委联合推出的房地产新政,被市场称为828新政。这套政策组合的深层意义不在于短期刺激,而在于对行业融资逻辑的系统性重置。
新政的三大支柱——项目公司制、主办银行制、现房销售改革——指向同一个方向:将地产融资的信用基础从房企集团的主体信用切换至单个项目的现金流评估。一个项目对应一家主办银行,组建银团专项投放开发贷,预售资金全封闭管理。这意味着,过去数十年支撑高周转模式的总部授信、资金池调配、预售回款挪用等操作空间被制度性压缩。
这一转变对资金流向的含意是直接的:房地产领域的资金配置将更加项目化和本地化,全国性房企的信用溢价被削弱,而具备优质项目储备和稳健现金流管理能力的主体将获得相对优势。从市场数据看,2026年9月楼市金九成色向好,一线城市新房成交同比增长超10%,北京、上海二手房成交分别同比增长2.2%和24.3%。但这种回暖更多体现为核心城市局部改善,交易重心进一步向存量住房市场倾斜。
更值得关注的是行业价值评判标准的变化。住建部十五五新闻发布会精神的学习材料中明确提出,市场正从有没有转向好不好,进入存量时代,二手房交易占比上升并超过新房市场。对于资金而言,这意味着房地产产业链上的机会将从开发规模向运营能力、产品力和服务力迁移。
权益市场:聪明钱正在从极致集中走向再平衡
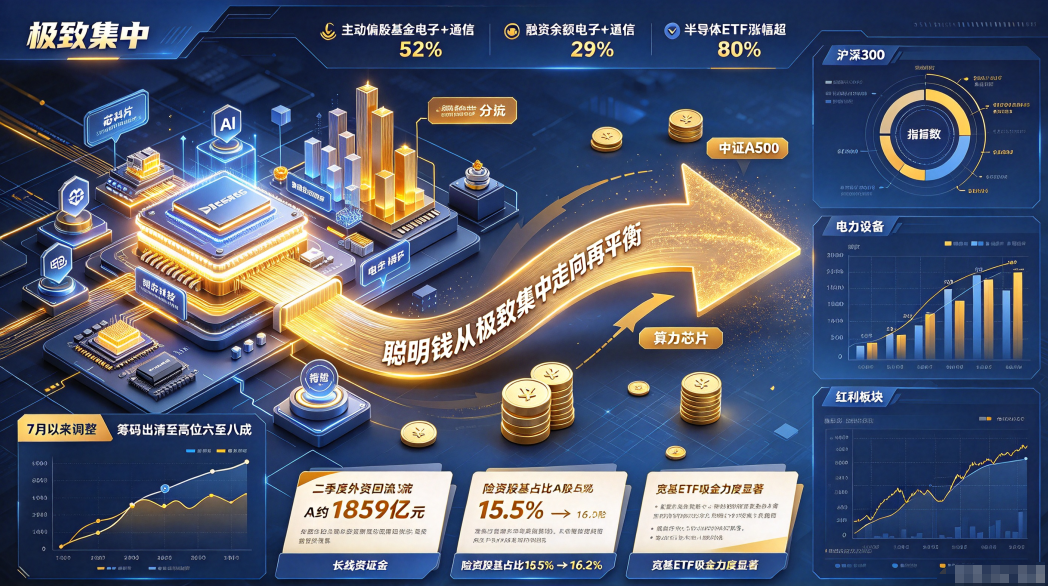
2026年前三季度A股的结构性特征鲜明:科技成长板块大幅跑赢,科创板与创业板涨幅显著高于全市场,半导体相关ETF年初至9月下旬涨幅普遍超过80%,部分甚至接近翻倍。然而,7月以来的市场调整正在改变这一格局。
从资金行为可以窥见风格转换的端倪。国信证券的一项研究将市场资金划分为选股聪明钱和择时聪明钱,发现两者的行为模式存在系统性差异:选股聪明钱的持仓集中在强动量热点上,而择时聪明钱的流向受行情波动影响较小,持股偏好相对稳定。截至2026年二季度,主动偏股基金对电子和通信的持仓占比高达52%,融资余额中电子和通信占比达29%,均处于2019年以来的历史极致水平。但7月以来AI板块的持续调整,使筹码或已出清至高点时的六至八成。
与此同时,长线外资在2026年二季度回流A股约1859亿元,创陆股通开通以来新高,主要流向电力设备、算力芯片和红利板块。险资的股票和基金占资金运用余额比例也从一季度的15.5%提升至16.2%。ETF市场的资金流向提供了另一个观察窗口:尽管硬科技方向仍获净流入,但宽基ETF尤其是沪深300和中证A500的吸金力度显著,显示部分资金正在从极致的赛道集中转向更均衡的配置。
平安基金基金经理陈默的判断具有代表性:近期国内外去杠杆进程整体顺畅,但市场重新形成统一主线的难度较大,板块快速轮动的特征可能延续;赚钱效应已经开始从科技向更多行业扩散,一旦行业基本面出现改善,盈利预期上修,股价更容易形成正反馈。民生加银FOF基金经理代宏坤则预期四季度权益资产内部成长与价值风格相对均衡,成长风格在经历约一个季度的调整后或迎来一定程度的修复。
产业政策:算力、智能与绿色,三条线都在往细处落
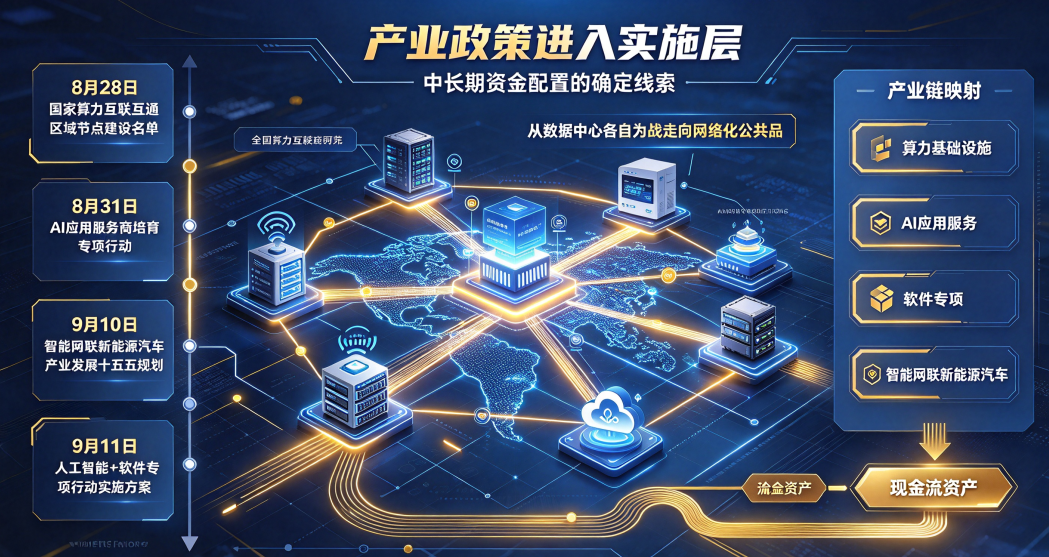
在短期资金博弈之外,产业政策的指向为中长期资金配置提供了更为确定的线索。2026年8月至9月间,工业和信息化部密集发布了一系列产业规划:8月28日公布国家算力互联互通区域节点建设名单,8月31日启动人工智能应用服务商培育专项行动,9月10日印发智能网联新能源汽车产业发展十五五规划,9月11日印发人工智能+软件专项行动实施方案。
这一系列政策的共同特征在于:不再停留于鼓励发展的宏观表述,而是深入到算力节点、应用服务商、软件专项行动等具体实施层面。以算力互联互通区域节点建设为例,其意义在于将算力基础设施从各自为战的数据中心模式推向网络化、协同化的公共品模式,这直接关系到人工智能产业链的成本结构和可及性。对于资金而言,这意味着算力基础设施的配置逻辑可能从主题投资向现金流资产过渡。
上海证券的秋季策略报告将科技自主,也就是半导体与人工智能算力产业链,与高端装备制造,包括工业母机、机器人、航空航天、储能电池,列为四季度两大配置方向,同时建议对有色、贵金属、石油石化等周期资源品进行结构调整,并适量保持高股息防御板块。这一配置框架的内在逻辑是:在货币宽松但利率下行空间受限的环境下,兼具产业政策支撑和盈利修复弹性的方向具有相对优势。
最后三个月的资金地图
将上述线索整合,2026年最后三个月的资金流向可能呈现以下特征。
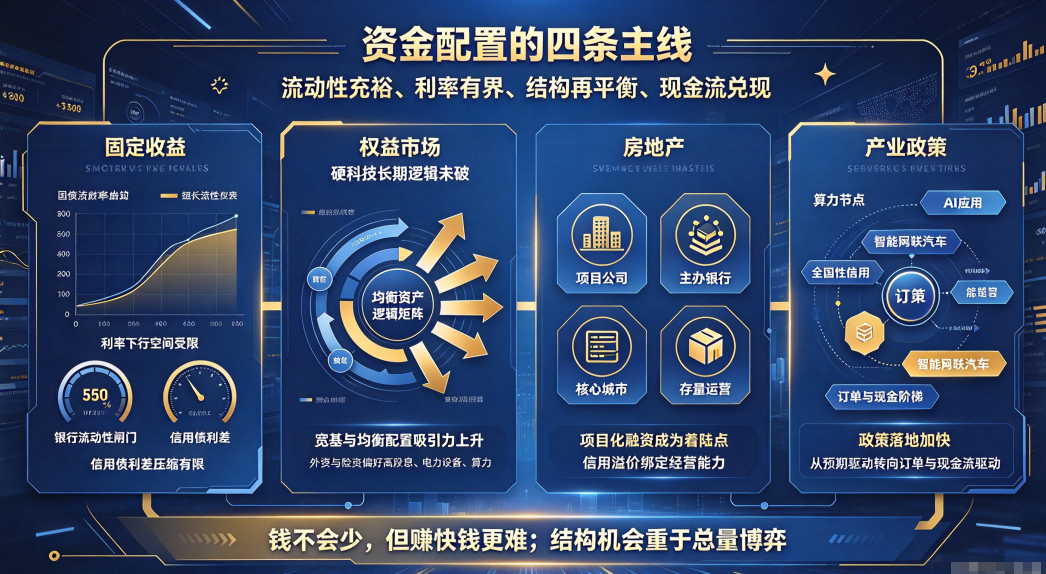
固定收益领域,流动性充裕的底色不变,但利率下行的空间受到央行态度的隐性约束。超长端国债可能仍有博弈价值,但需要容忍更高的波动性;信用债的供需关系相对好于利率债,但利差压缩空间有限。
权益市场,从极致赛道集中向再平衡过渡的过程可能延续。硬科技方向的长期逻辑未被破坏,但筹码出清和估值消化需要时间;宽基与均衡配置的吸引力在上升;长线外资和险资偏好的方向,包括高股息、电力设备、算力基础设施,可能获得更持续的资金支持。
房地产领域,制度重构带来的资金再配置远未结束。全国性的信用扩张难再现,项目化融资和核心城市加存量运营将成为资金的主要着陆点。优质房企的信用溢价与经营能力之间的关联将更加紧密。
产业维度,算力网络、人工智能应用、智能网联汽车等方向的政策落地节奏在加快,但从政策发布到盈利兑现存在时滞。资金对产业政策的定价可能从预期驱动转向订单和现金流驱动,这要求投资者对细分环节的景气度有更精确的把握。
2026年最后三个月的资金流向,本质上取决于两个变量的博弈:货币环境的宽能持续多久,以及结构性机会的实何时兑现。对于前者,政策信号是清晰的;对于后者,需要更多的耐心和更细的甄别。在制度重构与产业升级的交汇处,财富的流动方向正在被重新定义。

 2026-09-28