


010-59473455 18146563558

 发布时间:2026-09-17
 浏览量:4
2026年上半年GDP同比增长4.7%。这个数字本身没什么好大惊小怪的,但把它拆开来看,里面藏着一件大事:中国经济的发动机,正在悄无声息地换。
一、4.7%背后,工厂里已经换了主角
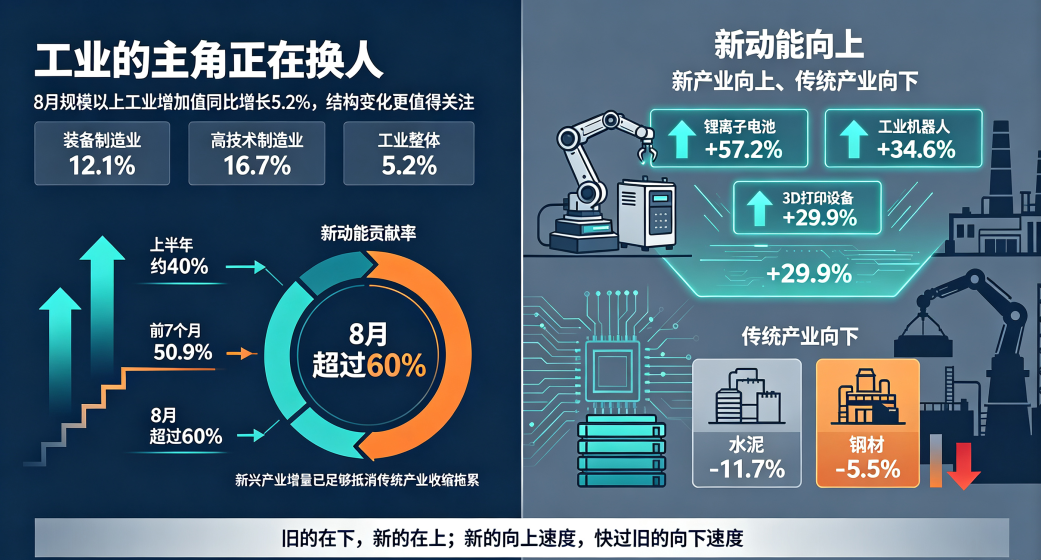
先看工业。8月份规模以上工业增加值同比增长5.2%,看着不高,但拆开看就不一样了。装备制造业增长12.1%,高技术制造业增长16.7%,分别比整体工业快了6.9和11.5个百分点。
更关键的是一个转折点:8月份,新动能对规模以上工业增长的贡献率超过了六成。上半年这个数字还在四成左右,前7个月是50.9%。从四成到六成,意味着新兴产业创造出来的增量,已经足够抵消传统产业收缩带来的拖累。换句话说,工厂里的主角换人了。
从具体产品看得更清楚。8月份锂离子电池产量同比增长57.2%,工业机器人增长34.6%,3D打印设备增长29.9%。另一边,水泥产量下降11.7%,钢材下降5.5%。旧的在下,新的在上,而且新的往上冲的速度,远远快过旧的往下掉的速度。
二、投资的钱,从盖楼转向了买设备买技术
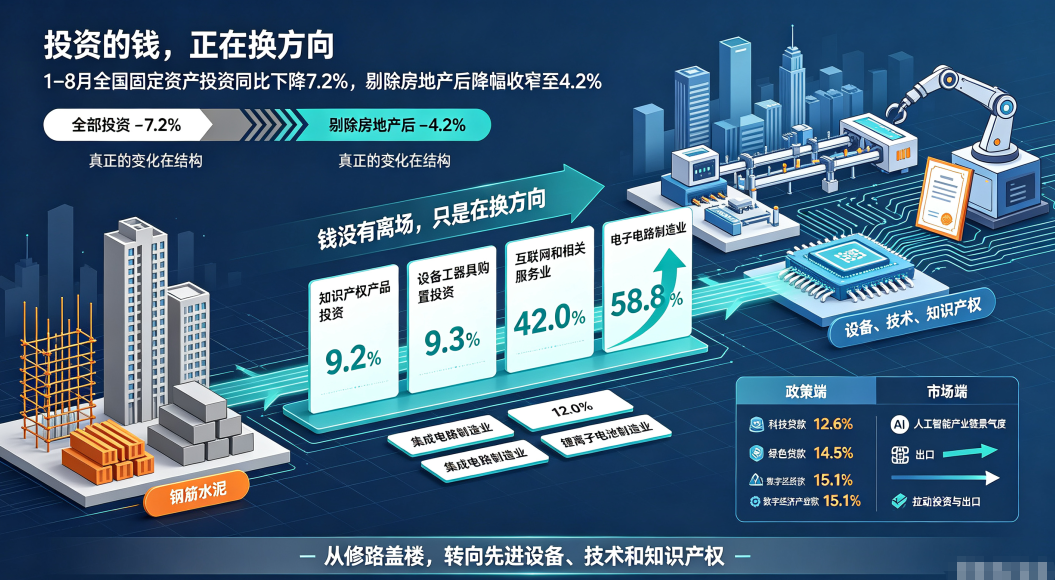
再看投资。1—8月全国固定资产投资同比下降7.2%,很多人一看这个数字就说投资不行了。但这里有个关键细节:如果去掉房地产,降幅就收窄到4.2%。真正的变化不在总量,在结构。
知识产权产品投资同比增长9.2%,占全部投资的比重达到15.2%,比上年同期提高0.4个百分点,拉动全部投资增长1.2个百分点。设备工器具购置投资增长9.3%,占比提高到19.5%,比上年同期提高2.9个百分点。
这两个数字说明一件事:投资的钱,正在从钢筋水泥转向设备、技术和知识产品。以前投资主要是修路盖楼,现在越来越多的钱花在买先进设备、买技术、买知识产权上。
细分领域更明显。1—8月互联网和相关服务业投资增长42.0%,电子电路制造业投资增长58.8%,集成电路制造业投资增长12.0%,锂离子电池制造业投资增长20.6%。与此同时,民间固定资产投资整体下降10.1%。钱没有离场,只是在换方向。
钱的流向变化,背后有两个推力。政策端,二季度货币政策执行报告显示,6月末科技贷款同比增长12.6%,绿色贷款增长14.5%,数字经济产业贷款增长15.1%,都远高于全部贷款增速。市场端,全球人工智能产业链的景气度,同时拉动了投资和出口。
三、出口的韧性,来自人工智能相关产品
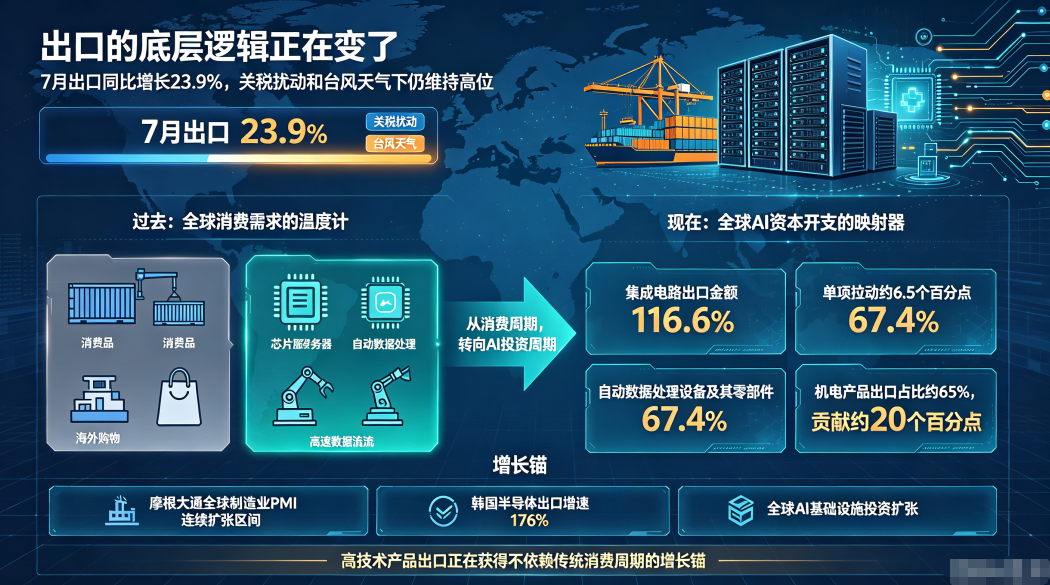
出口数据是观察经济底层逻辑变化最清楚的窗口之一。7月出口同比增长23.9%,在关税扰动和台风天气的双重影响下仍然维持高位。
但真正撑住出口的,是人工智能相关产品。7月集成电路出口金额同比增长116.6%,单项拉动出口约6.5个百分点;自动数据处理设备及其零部件增长67.4%。机电产品出口占出口总额约65%,对整体出口增速贡献约20个百分点。招商证券的研报说得很直接:出口高增并不是海外消费需求全面扩张,而是人工智能硬件、芯片和汽车等少数行业贡献了大部分增量。
这意味着中国出口的角色变了。以前中国出口像全球消费需求的温度计,海外消费者买东西多,中国出口就好。现在中国出口越来越像全球人工智能资本开支的映射器,全球科技巨头在人工智能基础设施上花多少钱,中国的高技术产品出口就能接住多少。摩根大通全球制造业PMI连续处于扩张区间,韩国半导体出口增速高达176%,这些信号都指向同一个方向:全球人工智能投资的扩张周期,正在为中国高技术产品出口提供一个不依赖传统消费周期的增长锚。
四、消费不是不增长,是在换方向
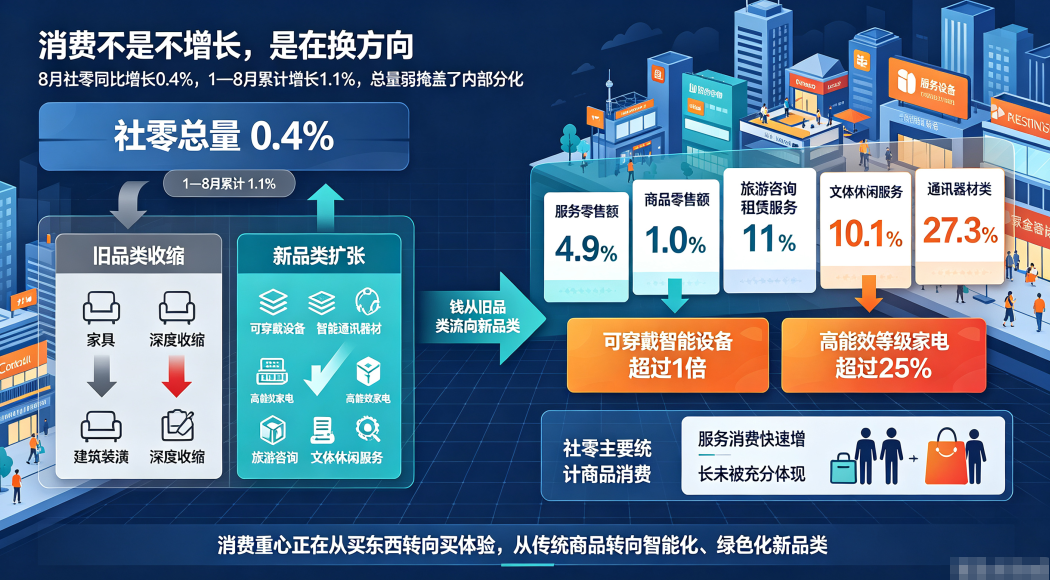
社会消费品零售总额的疲弱,是当前经济数据里最常被提到的短板。8月社零同比增长仅0.4%,1—8月累计增长1.1%。但总量弱这个说法,掩盖了内部的分化。
服务消费持续快于商品消费。1—8月服务零售额增长4.9%,商品零售额仅增长1.0%。1—7月旅游咨询租赁服务、文体休闲服务零售额分别增长11%和10.1%,保持两位数增长。老百姓的消费重心,正在从买东西转向买体验。这一变化对传统社零指标的代表性构成了挑战,因为社零主要统计的是商品消费,服务消费的快速增长在社零里体现不出来。
升级类商品和智能化产品的增长同样显著。1—7月可穿戴智能设备零售额同比增长超过1倍,高能效等级家电零售额增速超过25%。8月通讯器材类商品零售额在限额以上单位中增长27.3%,是少数实现高增长的品类之一。
消费不是不增长,是在换方向。房地产后周期品类,比如家具、建筑装潢,深度收缩;智能化、绿色化品类,快速扩张。钱从旧品类流向了新品类。
五、政策也在跟着变
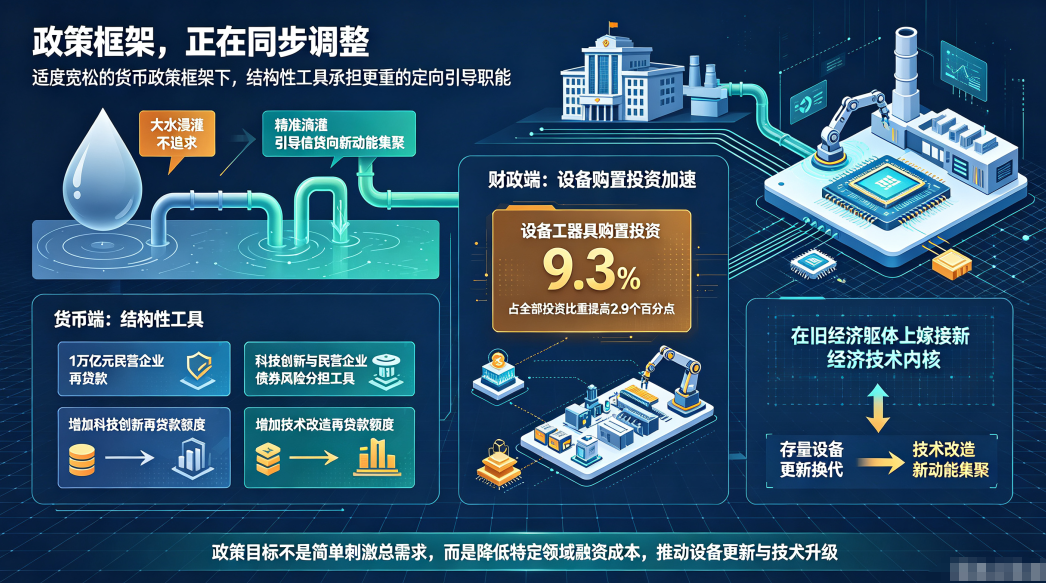
底层逻辑变了,政策框架也在同步调整。二季度货币政策执行报告释放了明确的信号:适度宽松的货币政策框架下,结构性工具正在承担更重的定向引导职能。单设1万亿元民营企业再贷款,合并设立科技创新与民营企业债券风险分担工具,增加科技创新和技术改造再贷款额度。
这些措施的共同特征是:不追求总量刺激的大水漫灌,而是用结构性工具降低特定领域的融资成本,引导信贷资源向新动能集聚。
财政端,设备购置投资的持续加速与两新政策的延续直接相关。1—8月设备工器具购置投资增长9.3%,占全部投资比重提高2.9个百分点。这项政策的逻辑不是刺激总需求,而是通过加速存量设备的更新换代,在旧经济的躯体上嫁接新经济的技术内核。
六、结论:换发动机的时候,别只盯着时速表
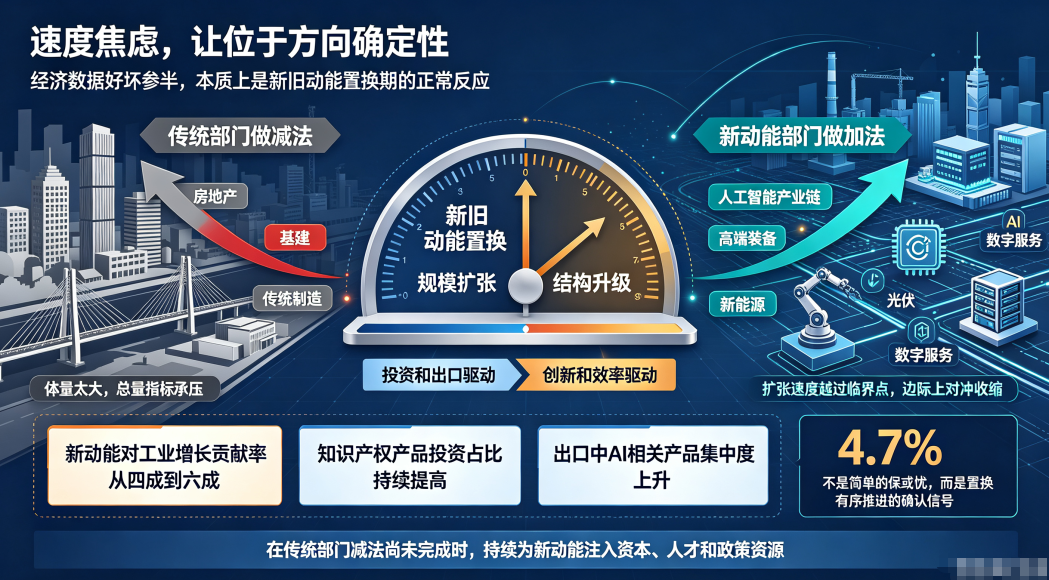
经济数据好坏参半,本质上是新旧动能置换期的正常反应。传统部门,房地产、基建、传统制造,还在收缩,体量太大,总量指标不可避免承压。但新动能部门,人工智能产业链、高端装备、新能源、数字服务,扩张速度已经越过了临界点,边际上已经能够对冲传统部门的收缩。
新动能对工业增长贡献率从四成到六成的跃升,知识产权产品投资占比持续提高,出口结构中人工智能相关产品集中度上升,这些指标共同指向一个判断:中国经济的底层操作系统,正在从投资和出口驱动的规模扩张模式,切换到创新和效率驱动的结构升级模式。
4.7%的增速,放在这个置换框架里理解,就不再是一个需要保或者忧的数字,而是一个置换过程仍在有序推进的确认信号。真正的产业规划含义在于:识别并顺应这个置换方向,在传统部门减法尚未完成的时候,确保新动能部门的加法获得持续的资本、人才和政策资源注入。速度的焦虑,应当让位于方向的确定性。

 2026-09-17