


010-59473455 18146563558

 发布时间:2026-09-14
 浏览量:2
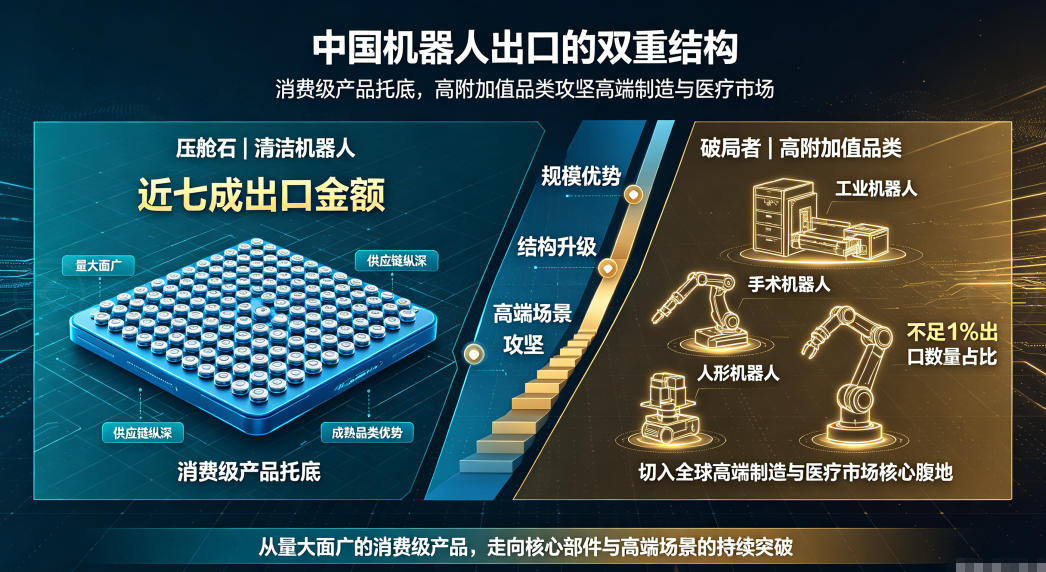
2026年上半年中国机器人出口额达248.5亿元,同比激增359%。拆解这一数字的内部构成,呈现出一个高度分化的结构性图景:贡献近七成出口金额的“压舱石”是清洁机器人,而代表技术前沿的工业机器人、手术机器人、人形机器人,则以不足百分之一的出口数量占比,切入了全球高端制造与医疗市场的核心腹地。这一“量大面广的消费级产品托底、高附加值品类破局”的出口结构,既反映了中国机器人产业凭借供应链纵深在成熟品类中建立的绝对优势,也揭示了其在核心部件、高端场景中持续攻坚的现实路径。
一、总量跃升与结构性真相
海关总署数据显示,2026年上半年中国机器人出口额达248.5亿元,同比增长359.0%;出口数量1294.7万台,同期进口仅57.5万台。单从增速看,这无疑是一份“爆发式”成绩单。然而,359%的增速需要放在一个特殊的统计口径变化中理解。
2025年,清洁机器人获得专属海关税号,此前其出口数据分散在“家用电器”等类目中未被单独列名。这意味着,2026年上半年的同比增速在很大程度上是“从零到一”的统计释放效应,而非纯粹的市场增量。中国社科院财经战略研究院国际经贸研究室主任张宇明确指出,清洁机器人在获得专属税号后,“贡献了出口数量的九成以上,占全国机器人出口金额的近七成”。
剔除统计口径变化的干扰,真实的产业增速依然可观。在可比的品类中,2026年上半年出口金额为67.6亿元,同比增幅达24.9%;出口台数31.4万台,增幅高达115.8%。这表明,即便抛开清洁机器人这一“新入表”的大品类,中国机器人的出海步伐仍在加速。
二、出口结构的“金字塔”:谁在扛量,谁在赚钱
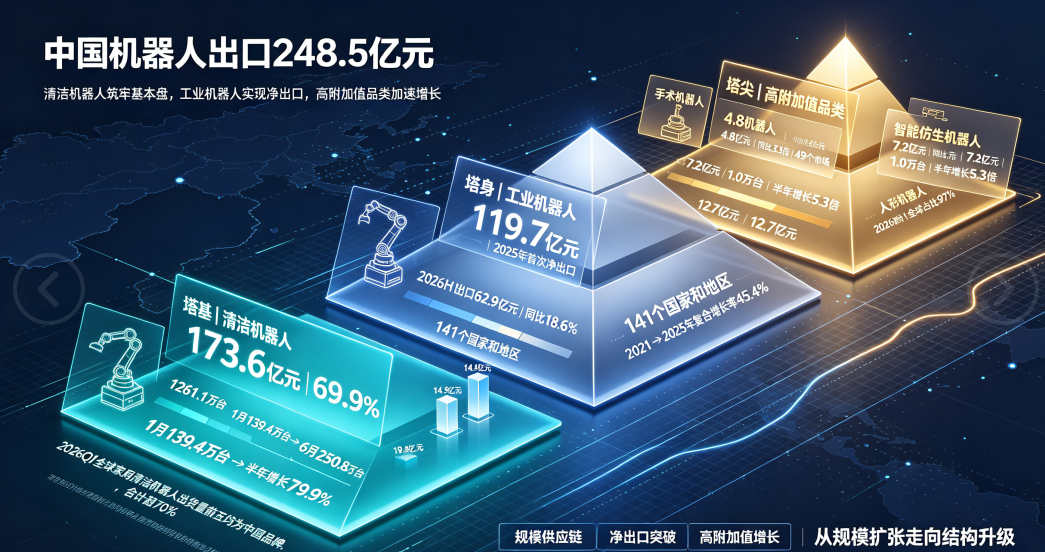
248.5亿元的出口盘子,内部构成呈现显著的分层特征。
塔基:清洁机器人独占近七成。上半年清洁机器人出口1261.1万台、173.6亿元,一个品类即占出口总额的69.9%。出口量从1月的139.4万台攀升至6月的250.8万台,半年内增长79.9%。从全球市场格局看,2026年一季度全球家用清洁机器人出货量前五名——追觅、石头、科沃斯、云鲸、小米——全部为中国品牌,合计拿下超过70%的全球市场份额。这一品类之所以能成为“基本盘”,根本原因在于中国企业在激光雷达导航、自动集尘、智能污水循环等核心技术上形成了完整的自主供应链,从而在成本与迭代速度上建立了难以复制的优势。
塔身:工业机器人稳步爬坡,实现历史性净出口。2025年,中国工业机器人出口增长48.7%,出口规模119.7亿元首次超越进口的98.5亿元,正式成为工业机器人净出口国。2026年上半年,工业机器人出口62.9亿元,同比增长18.6%,销往全球141个国家和地区。从2021年的26.8亿元到2025年的119.7亿元,工业机器人出口的复合增长率达到45.4%。在品类构成上,升降、搬运、装卸类工业机器人出口19.8亿元,其他多功能工业机器人出口14.9亿元,未列名工业机器人出口12.7亿元。这些品类主要服务于海外制造业的物流自动化与产线搬运需求,技术成熟度较高,交付稳定性强。
塔尖:高附加值品类以极小数量撬动可观金额。这是出口结构中最值得深究的部分。手术机器人上半年出口4.8亿元,同比增长3.3倍,出口市场从去年同期的23个扩展至49个。智能仿生机器人出口1.0万台、7.2亿元,而从1月到6月,该品类出口金额从0.4亿元放大至2.0亿元,半年增长5.3倍。人形机器人方面,2026年上半年中国出货量超4万台,全球占比进一步提升至97%。
这些品类的共同特征是:出口数量在1294.7万台的总盘子中占比不足百分之一,却贡献了28.2%的出口金额。它们代表的是中国机器人产业从“卖得多”向“卖得贵、卖得难”的爬坡方向。
三、谁在买:出口目的地的分层逻辑
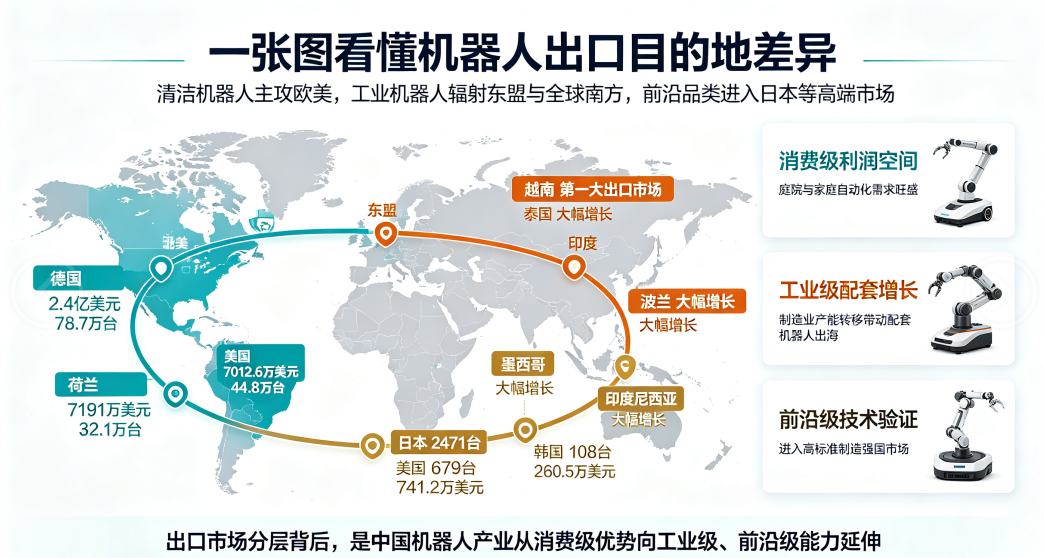
不同品类的出口目的地,揭示了海外市场的差异化需求。
清洁机器人主打欧洲与北美。2026年一季度,清洁机器人的主要出口市场为德国(2.4亿美元、78.7万台)、荷兰(7191万美元、32.1万台)、美国(7012.6万美元、44.8万台)。追觅旗下MOVA激光雷达割草机器人在意大利销量同比增长超1290%,在德国增长2360%。欧洲家庭普遍拥有独立住宅和庭院,割草、清洁等场景的自动化需求旺盛,且对产品价格的敏感度相对低于新兴市场,为中国品牌提供了利润空间。
工业机器人的“朋友圈”从发达国家延伸至全球南方。东盟、欧盟是最主要的出口目的地。越南连续多年位居中国工业机器人第一大出口市场,泰国、印度、墨西哥、波兰、印度尼西亚等新兴市场的出口规模大幅增长。这一分布与中国制造业产能向东南亚、南亚转移的趋势高度吻合:中资企业在越南、泰国、墨西哥等地设厂,带动了国产工业机器人的配套出海。与此同时,埃夫特为大众、宝马等车企提供焊装、喷涂、总装一体化方案,新松可为国际汽车制造商交付总装车间全场景解决方案,标志着国产工业机器人已具备进入全球顶级制造体系的能力。
前沿品类切入传统制造强国。智能仿生机器人一季度主要出口目的地为美国(679台、741.2万美元)、日本(2471台、599.9万美元)、韩国(108台、260.5万美元)。向日本出口仿生机器人尤其具有象征意义:日本是全球机器人密度最高的国家之一,其对进口机器人的技术标准与可靠性要求极为严苛。中国智能仿生机器人能够批量进入日本市场,说明在运动控制、环境感知等核心能力上已跨过关键门槛。
四、政策牵引与产业逻辑
这一出口格局的形成,既有市场自发的比较优势驱动,也有产业政策的系统性牵引。
2026年是中国“十五五”规划开局之年。工业和信息化部副部长辛国斌在2026世界机器人大会上明确表示,工信部将“聚焦核心零部件、具身智能等关键环节,打通产学研用创新链条”,并“聚焦农业、医疗、养老、应急等应用空间广、示范效应强的重点行业,分类组织开展产用结对攻关”。这一政策导向的指向性清晰:不再追求全品类铺开,而是在“卡脖子”环节和“高价值”场景集中突破。
从产业基本面看,中国同时拥有全球最大的机器人应用市场和最完整的产业链。海量的工业场景形成了“应用落地—数据积累—技术迭代—成本下降”的正向循环。以工业机器人为例,中国制造业的庞大规模为国产机器人提供了足够的试错空间和迭代数据,使得产品在精度、稳定性上逐步逼近国际一线品牌,而成本优势则更为显著。当这些产品走向海外时,其竞争力不仅来自价格,更来自在中国复杂制造场景中锤炼出的适应能力。
五、隐忧与方向
248.5亿元的出口额值得肯定,但结构中的短板同样需要正视。
清洁机器人的“一家独大”是一把双刃剑。该品类贡献近七成出口金额,意味着整体出口数据对这一单一品类的高度依赖。清洁机器人的技术壁垒相对有限,随着全球竞争者涌入,价格竞争加剧是大概率事件。如何在高基数上维持利润率,是中国企业必须面对的课题。
工业机器人的高端渗透仍处于早期。尽管已成为净出口国,但出口品类中“升降、搬运、装卸”类占据主导,真正涉及高精度焊接、精密装配、半导体制造等核心工艺环节的出口规模仍然有限。在汽车焊装、电子装配等高端场景,国产机器人的全球份额与“四大家族”(发那科、ABB、库卡、安川)仍有差距。
前沿品类的商业化闭环尚未完全打通。手术机器人出口市场从23个扩展到49个,增速可观,但4.8亿元的绝对规模在医疗设备出口中占比微弱。人形机器人全球出货97%来自中国,但“出货量”与“有效部署”之间存在鸿沟:大量人形机器人仍处于展示、科研、小规模验证阶段,真正的规模化商业场景尚未定型。
从更长期的视角看,中国机器人出口的结构演进方向是清晰的:以清洁机器人等消费级产品维持规模优势和供应链话语权,以工业机器人逐步向中高端制造场景渗透,以手术机器人、仿生机器人等前沿品类卡位未来赛道。248.5亿元是一个节点,而非终点。真正决定中国机器人全球地位的,不是出口金额的增速数字,而是那不足百分之一数量占比的高端品类,能否在未来五年内成长为新的支柱。

 2026-09-14