


010-59473455 18146563558

 发布时间:2026-09-16
 浏览量:2
过去几十年,一提到中国人口结构变化,大家习惯性地把它框定为老龄化挑战,关注点集中在抚养比压力、养老金缺口和照护负担上。但这个认知框架已经明显跟不上现实了。2025年,中国60岁以上人口达到3.23亿,人均预期寿命在十五五规划中锚定80岁目标,一个规模空前的长寿时代已经到来。本文基于国务院国民健康十五五规划、国办发2024年1号文等政策依据,结合银发经济市场数据,论证中国正在经历从被动养老到主动享老的范式转移。本文提出,长寿时代的产业逻辑必须从生存保障型转向生命质量投资型,银发经济的核心引擎正在从基础照护向智慧健康、适老消费、康养文旅与养老金融迁移。如果还停留在老龄化叙事中,将错失这一结构性机遇。
一、引言:一个被误读的结构性变迁
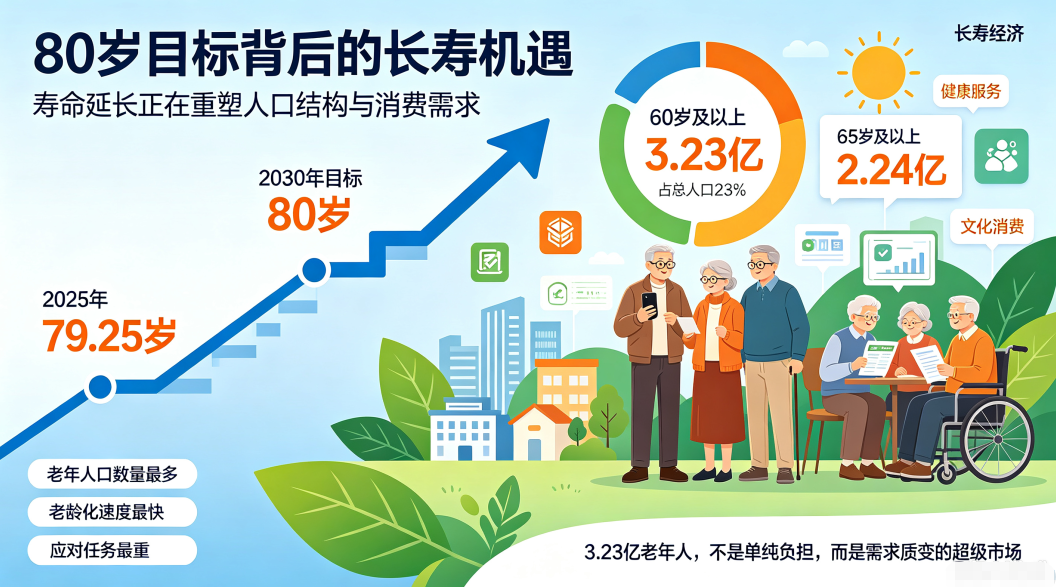
2026年7月,国务院印发国民健康十五五规划,提出到2030年人均预期寿命达到80岁,主要健康指标进入高收入国家行列。这个目标如果在五年前提出,还只能算愿景;但今天,它只是一个正在兑现的事实——2025年,中国人均预期寿命已经达到79.25岁。
与寿命延长同步发生的,是人口结构的深刻重塑。截至2025年末,全国60周岁及以上老年人口达到32338万人,占总人口的23%;65周岁及以上老年人口22365万人。有主管部门负责人将中国老龄化的特征概括为三个最:老年人口数量最多、老龄化速度最快、应对任务最重。
然而,任务最重不应该遮蔽机遇最大。当3.23亿人跨过60岁门槛,他们带来的不是单纯的负担,而是一个需求结构发生质变的超级市场。1962年至1975年婴儿潮出生的约3.6亿人口,正以每年超过1000万的速度进入老年阶段。这批人受教育程度更高、财富积累更厚、数字化能力更强,他们的晚年需求与父辈的生存型养老有着本质区别。
产业规划的认知框架,必须从老龄化切换到长寿时代。
二、政策范式转移:从兜底保障到消费赋能
理解中国老龄产业的政策逻辑,需要把握一个关键转折:银发经济已经从社会保障的附属议题,升级为扩大内需的战略主赛道。
1、顶层设计的范式突破
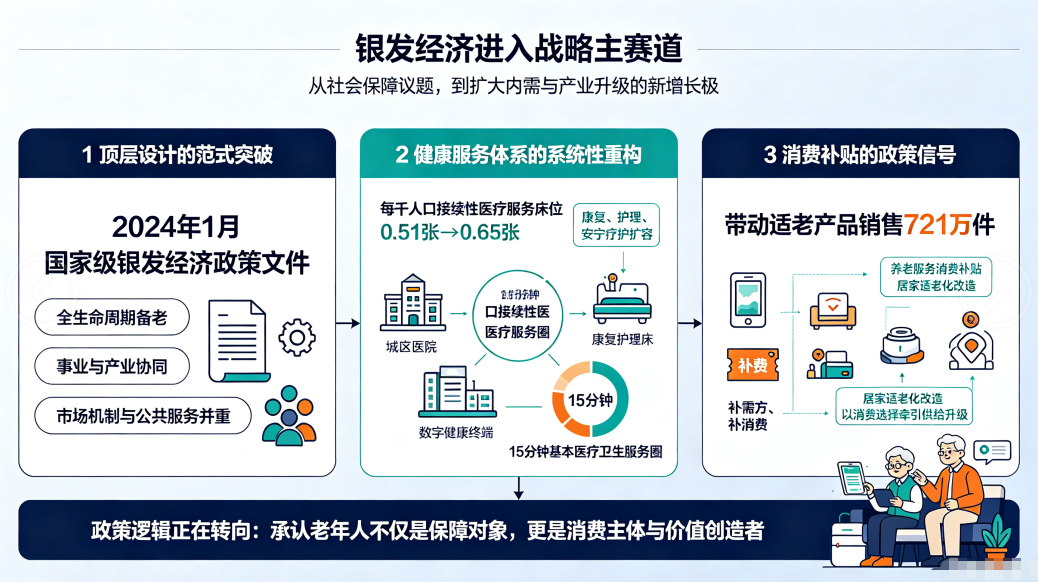
2024年1月,国务院办公厅印发关于发展银发经济增进老年人福祉的意见,这是中国首个以银发经济命名的国家级政策文件。它的界定具有里程碑意义:银发经济是向老年人提供产品或服务,以及为老龄阶段做准备等一系列经济活动的总和。这意味着政策视野从当下老年人延伸至全生命周期备老,从养老事业拓展至事业与产业协同。
这一政策转身的实质,是承认老年人不仅是需要保障的对象,更是消费主体与价值创造者。文件明确要求加快银发经济规模化、标准化、集群化、品牌化发展,将市场机制置于与公共服务同等重要的位置。
2、健康服务体系的系统性重构
国民健康十五五规划为长寿时代提供了健康基础设施的施工图。在服务供给端,规划明确提出支持城市二级医院、县级医院发展康复、护理、精神心理、儿科、老年医学、安宁疗护等短缺服务,并推动形成15分钟基本医疗卫生服务圈。在技术端,规划要求有序推动数智技术在辅助诊疗、精准医疗、健康管理、医保服务、养老助残等场景的应用。
更具产业含义的是康复护理体系的扩容目标。根据规划指标,每千人口接续性医疗服务床位将从2025年的0.51张提升至2030年的0.65张左右。接续性医疗服务涵盖康复、护理、安宁疗护等领域,其扩容直接拉动的是一条完整的服务产业链。
3、消费补贴的政策信号
2025年,国家实施向中度以上失能老年人发放养老服务消费补贴项目,将居家适老化改造纳入家装厨卫焕新补贴范围,制定居家适老化改造补贴产品建议清单,带动适老产品销售721万件。
有学者对此评价:这组数据的意义远超数字本身,它标志着老年群体的消费需求第一次被纳入国家促消费政策主赛道。政策工具的选择从补供方转向补需方、从建机构转向补消费,折射出治理逻辑的深层转变:让老年人用脚投票,以消费选择牵引供给升级。
三、市场实证:银发经济的规模跃迁与结构质变
1、总量:从万亿到三十万亿的确定性增长
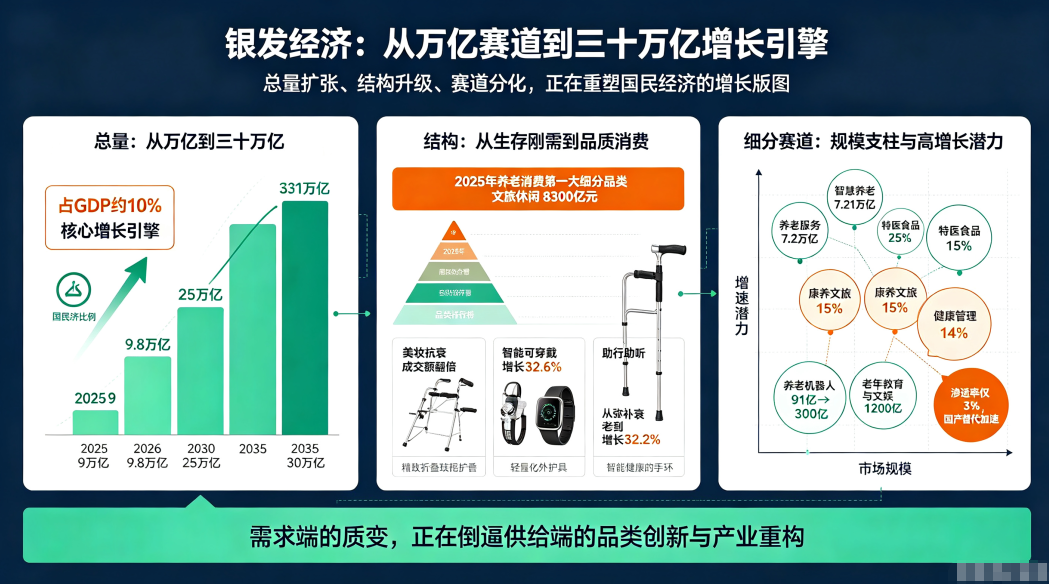
多家产业研究机构的测算显示,2025年银发经济市场规模已经突破9万亿元,预计2026年达到9.8万亿元,2030年有望攀升至25万亿元,2035年更将突破30万亿元。这一增速显著高于同期GDP增速,银发经济在国民经济中的比重将持续提升。
行业协会的估算与此形成呼应:到2035年,银发经济规模有望达到30万亿元,占GDP的10%。当一个产业板块占到经济总量的十分之一,它就不再是边缘赛道,而是核心增长引擎。
2、结构:从生存刚需到品质消费的迁移
总量增长之下,更值得产业规划者关注的是需求结构的质变。市场数据揭示了一个关键信号:2025年文旅休闲以8300亿元成为养老消费第一大细分品类,远超营养食品和家用医疗器械的市场规模。
这个排序变化具有指标意义。它意味着,当基本生存与安全需求得到满足后,老年人的消费意愿正沿着马斯洛需求层次向上迁移。2026年上半年,主流电商平台上55至65岁新银发群体的消费同比增长超过60%,美妆抗衰类产品成交额翻了一倍。智能可穿戴装备销售收入同比增长32.6%,助行助听类产品增长32.2%。
消费品的设计逻辑也在同步改写。过去老年用品的关键词是能用就行,如今可折叠珐琅拐杖成为网红单品,轻量化外骨骼被设计得穿出去不被当成病人,女性老人定制款外骨骼的推出源于妈妈们觉得传统护具不好看。从弥补衰老到匹配审美,从省着用到愿意为体面付费,需求端的质变正在倒逼供给端的品类创新。
3、细分赛道:价值分布与增速分化
根据产业链分析,银发经济中游七大核心领域的规模与增速呈现显著分化:
规模支柱型赛道包括智慧养老7.21万亿与养老服务7.2万亿,构成产业基本盘。高增速赛道则以特医食品增速25%、康养文旅15%、健康管理14%为代表。特医食品的潜力尤为突出:当前渗透率只有3%,对标美国40%的渗透率,存在十倍以上的提升空间,国产替代正在加速。
潜力赛道中,养老机器人市场规模从当前的91亿元预计增长至2030年的300亿元,增速可观。老年教育与文娱市场约1200亿元,正从老有所乐向老有所为延伸,AI绘画、短视频创作等新课程品类的出现,折射出新一代老年人对再社会化的深层需求。
四、产业规划的认知重构:四个关键判断
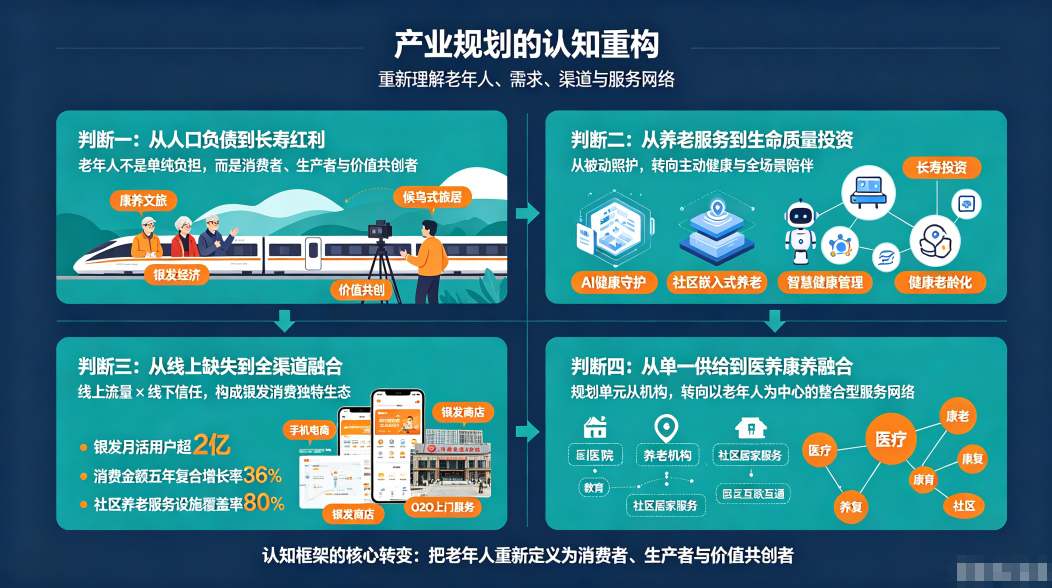
1、从人口负债到长寿红利
传统产业规划将老年人口视为抚养负担,其隐含假设是老年人只消费、不生产。长寿时代的现实打破了这一假设。低龄活力老人60至69岁是康养文旅的核心客群,银发专列与慢节奏康养路线持续火爆,候鸟式旅居产品热销。银发网红、老年创作者的出现,更直接挑战了老年等于被供养的刻板印象。
政策层面,积极老龄观已经被确立为核心理念。有关方面明确提出把积极老龄观、健康老龄化理念融入经济社会发展全过程,积极看待老龄社会,积极看待老年人和老年生活。产业规划者需要将老年人重新定义为消费者、生产者与价值共创者,而不是单纯的服务接受者。
2、从养老服务到生命质量投资
有市场研究报告提出了长寿投资的概念:当2050年中国60岁以上人口预计达到5.2亿,占总人口37%,养老的核心命题将从如何活下去转变为如何高质量地活完长寿人生。
这一转变要求产业供给从被动照护转向主动关怀。AI系统将成为老年人的隐形守护者,社区嵌入式养老服务将从可选服务变为标准化基础设施。智慧养老的内涵正在从监测跌倒的单一功能,拓展为覆盖健康管理、情感陪伴、生活服务的全场景陪伴。
3、从线上缺失到全渠道融合
银发群体的数字化渗透速度被长期低估。主流电商平台的银发月活用户已经超过2亿,多家平台的银发用户也都在亿级规模。头部电商的银发消费金额五年复合增长率达到36%。
与此同时,线下渠道的价值并没有消解,而是在转型。银发商店解决的是线上购买不能体验的痛点;社区养老服务设施覆盖率达到80%,15分钟服务圈逐步完善。O2O模式在养老服务领域的推广,将线上流量与线下信任有机结合,构成银发消费的独特渠道生态。
4、从单一供给到医养康养融合
一些头部保险与健康科技企业正在打通医疗、养老、康复、教育的边界,形成社区与医院一体化的服务模式,或者教医养一体化的生态布局。
政策端同样在推动融合。国民健康十五五规划要求发展老年医学特色综合医院,开展医养结合示范项目,推进社区支持的居家养老,加强健康管理、上门医疗和家庭病床服务,健全失能失智老年人照护体系。产业规划的单元不再是孤立的养老机构或医疗机构,而是以老年人为中心的整合型服务网络。
五、结论与建议
中国已经迈入长寿时代。这不是一个价值判断,而是一个基于数据和政策的事实判断。3.23亿老年人口、80岁人均预期寿命目标、9万亿银发经济规模——这些数字共同勾勒出一个与老龄化叙事截然不同的图景。本文提出三点建议:
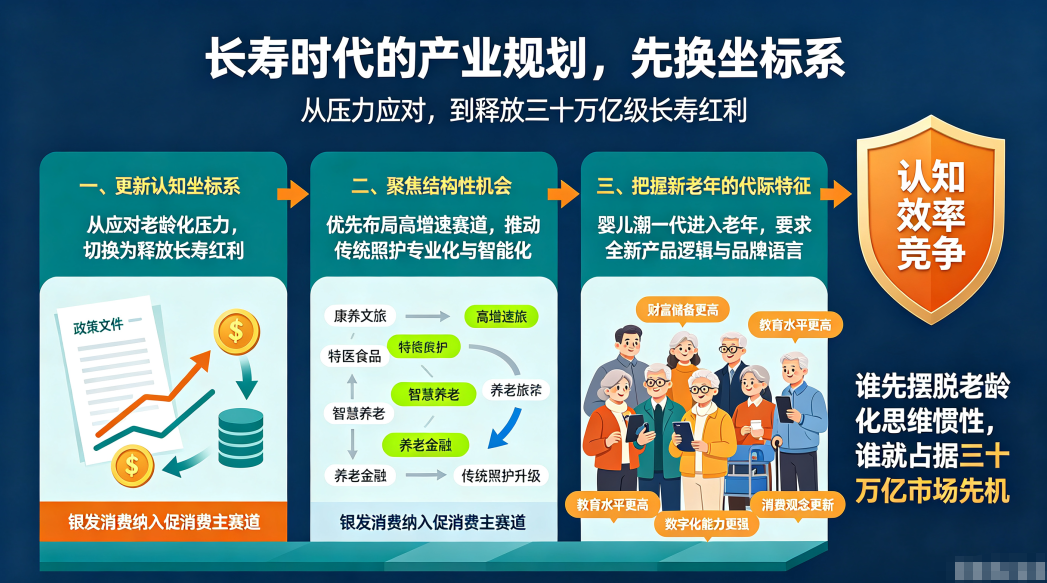
第一,更新认知坐标系。将规划逻辑从应对老龄化压力切换为释放长寿红利。银发经济的核心驱动力不是不得不花的钱,而是愿意为更好生活花的钱。政策文件已经明确将银发消费纳入促消费主赛道,产业规划应该顺势而为。
第二,聚焦结构性机会。总量增长之下,赛道分化显著。康养文旅、特医食品、智慧养老、养老金融等高增速领域值得优先布局,而传统照护服务的升级空间在于专业化与智能化,而不是简单扩容。
第三,把握新老年的代际特征。1962至1975年婴儿潮群体正在大规模进入老年阶段,他们的财富储备、教育水平、消费观念与数字化能力,与上一代老年人有质的差异。服务于新一代老人的产业供给,需要全新的产品逻辑与品牌语言。
长寿时代的产业竞争,本质上是一场认知效率的竞争。谁先摆脱老龄化的思维惯性,谁就能在这个三十万亿级的市场中占据先机。

 2026-09-16