


010-59473455 18146563558

 发布时间:2026-11-02
 浏览量:28
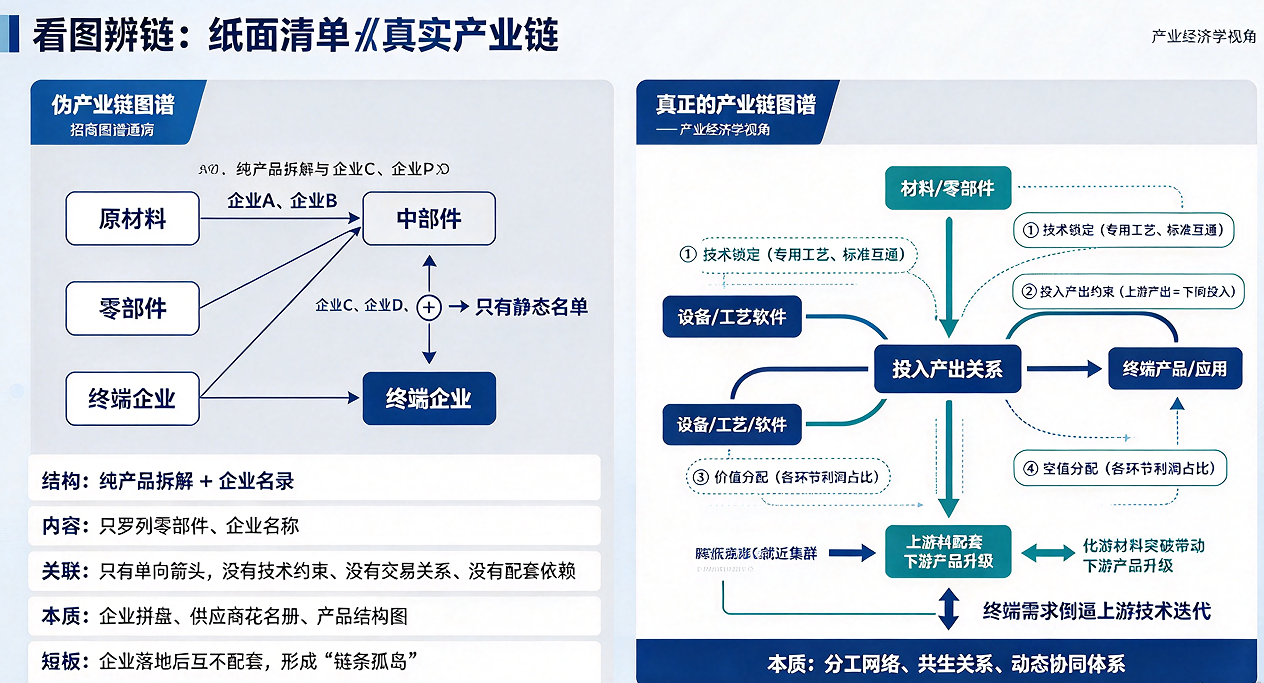
在产业研究、招商推介和政策文本里,“产业链”已经是最高频的词之一。一张框图,分出上游、中游、下游,挂上零部件、企业、服务商,就被称作产业链图谱。很多报告把产品拆解清单、供应商名录、工艺流程图都包装成产业链,仿佛只要画出链式结构,就看懂了产业。但形式不等于实质,方框和箭头只是表达工具,并不是产业链本身。
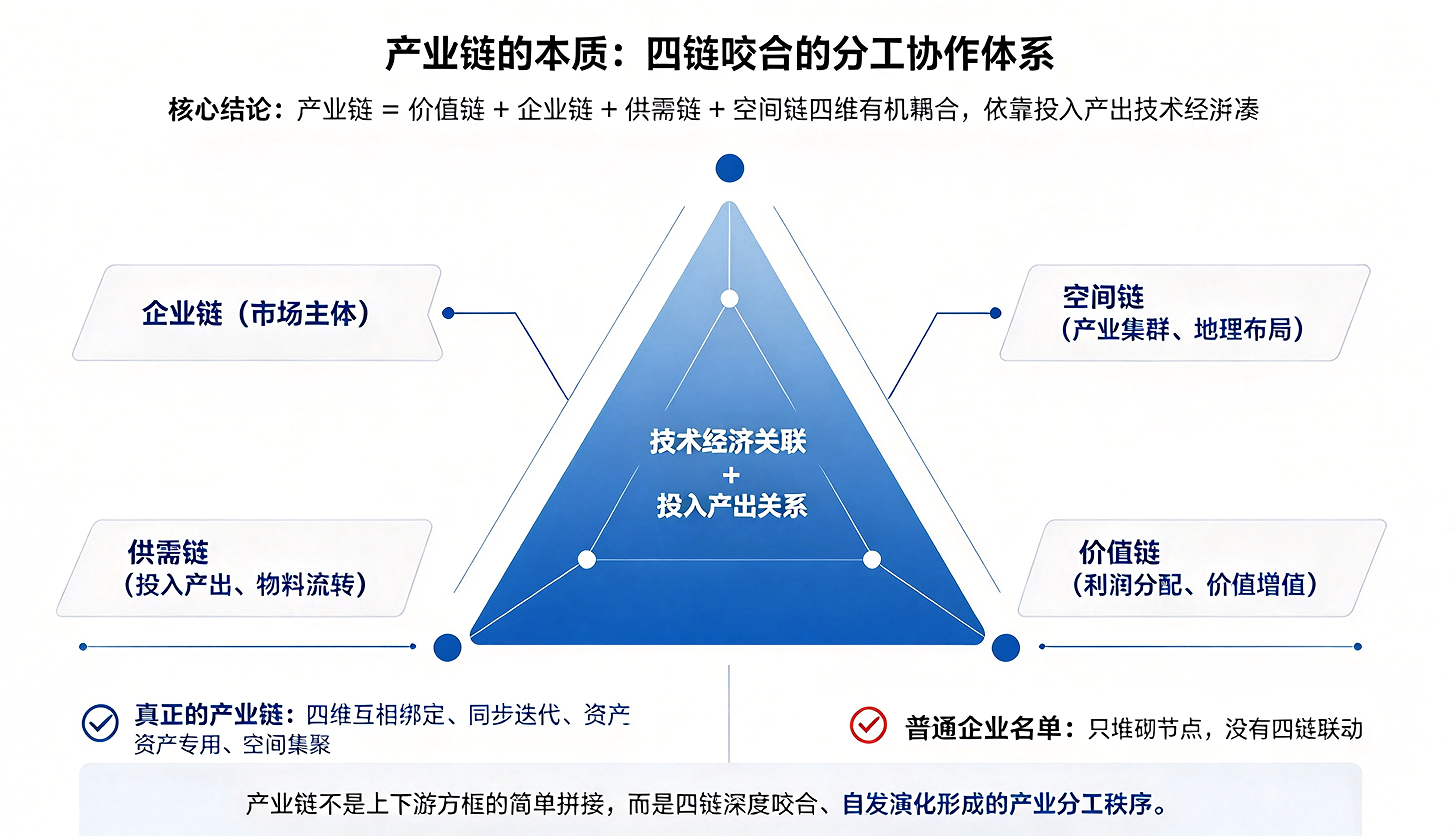
从产业经济学本源看,产业链的本质,是不同产业部门之间,依托稳定的技术经济关联、投入产出关系,自发演化形成的专业化分工协作体系。上游产业的产出,是下游产业的中间投入;环节之间由技术标准、工艺适配、专用性资产绑定在一起,共同支撑终端产品或服务的供给。它不是人为拼接出来的节点清单,而是分工沉淀下来的客观秩序,同时由价值链、企业链、供需链、空间链四个维度咬合而成,缺一不可。
理解产业链,首先要把它和几个容易混淆的概念分开。供应链侧重物、订单、资金、物流的流转履约,解决“货能不能按时送到” 的效率问题;价值链聚焦价值增值与利润分配,回答 “钱赚在哪一环”;产业生态是更大的集合,把科研机构、资本、公共平台、政策服务商全部纳入;产品结构只是物理组成,工艺流程只是工序先后。它们都和产业链相关,但都不等同于产业链。产业链关心的核心是:环节之间有没有刚性的技术依赖、投入产出约束,能不能互相带动、同步迭代。
一条真正的产业链,自带几个鲜明特质。 第一是投入产出的强约束性。不只是简单的买卖关系,而是技术上互相锁定。材料的纯度、设备的精度、软件的接口,直接决定下游产品能不能落地。一个环节的良品率、交付能力、技术上限,会传导约束整条链条。如果一个零部件可以在市场上随便替换,换供应商几乎没有调试成本,那它只是通用贸易品,不属于产业链上的关键约束节点。我们常说的 “卡脖子”,根源就在于这种强技术依赖与专用性。
第二是资产与能力的专用性。链条上大量设备、产线、人才、验证体系、行业标准,都是为这条赛道量身配套的,跨赛道迁移成本极高。这种沉没成本,才让分工稳定下来。普通贸易可以随订单随时切换,而成熟产业链一旦形成,重构、转移、替代都需要漫长周期,这也是产业链韧性、断链风险讨论的基础。
第三是协同演化的动态性。产业链是活的,不是一张静态图纸。终端产品升级,会倒逼材料、装备、检测技术迭代;上游材料实现突破,又反过来打开下游产品的性能边界。链条会延伸、分叉、重组,旧环节萎缩、新环节生长。龙头企业、配套中小企业、科研平台在持续互动中共同进化,这种双向拉动,是产业链最核心的生命力。
第四是空间集群的嵌入性。产业链天然有空间属性。上下游就近集聚,能够降低物流、沟通、试错成本,加速技术外溢、人才流动和配套验证。这也是各地做链式招商、培育产业集群的底层逻辑:产业不是企业简单扎堆,而是在一个地理空间里形成稳定的投入产出循环。
认清本质,就能看清当下很多产业工作的误区。不少地方做产业链培育,思路停留在 “按图谱补企业”:清单上缺哪类企业,就定向招引哪类企业,以为企业落地,链条就补齐了。现实常常事与愿违:企业招来了,本地没有适配的配套,标准不互通、没有中试验证条件,企业只能向外采购,变成孤立的 “链条孤岛”。问题不在于招不到企业,而在于只补齐节点,没有培育节点之间的技术经济联系。
链式招商、强链补链的正确逻辑,从来不是凑名单,而是培育关系。优先扶持具备带动能力的龙头,搭建公共检测、中试、验证平台,打通标准互认,降低上下游协同成本,创造条件让本地企业之间形成稳定采购、联合研发、同步迭代的关系。当企业不再只是简单买卖,而是深度绑定、共同升级,真正的产业链才算生长出来。
产业链的本质,归根到底是分工的秩序、关联的网络、协同的能力。节点可以罗列,企业可以招引,但产业分工里的技术经济关联,无法靠画图一蹴而就。图谱可以用来诊断短板、识别风险,但不能替代对产业内在联系的理解。
我们讨论产业链,最终要跳出 “看图说链” 的表层认知:链条的核心不在图上,而在环节之间那些看不见的依赖、适配、迭代与共生。看懂这一层,产业研究、招商培育、产业链安全建设,才能回归本源。

 2026-11-02